来源:新火食业
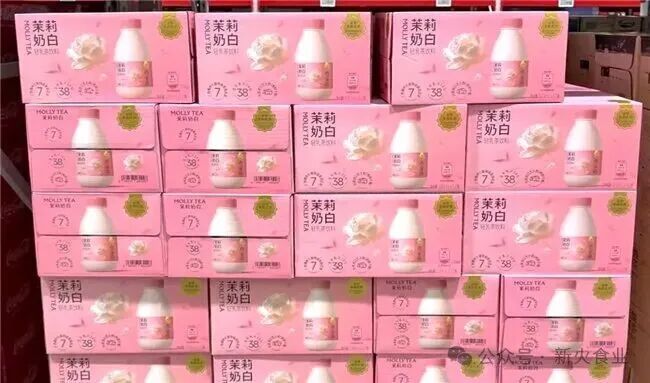
8月中旬的山姆门店里,一款粉色包装的奶茶被成箱码在贴着新商品标签的货架上,偶尔还有两个互不认识的年轻女孩凑在一起商量拼一箱。这是茉莉奶白第一次离开门店卖奶茶,8月13日它的首款瓶装轻乳茶正式在山姆开卖,合下来一瓶不到7元,一度冲到山姆新品榜第4名,好评率96%。
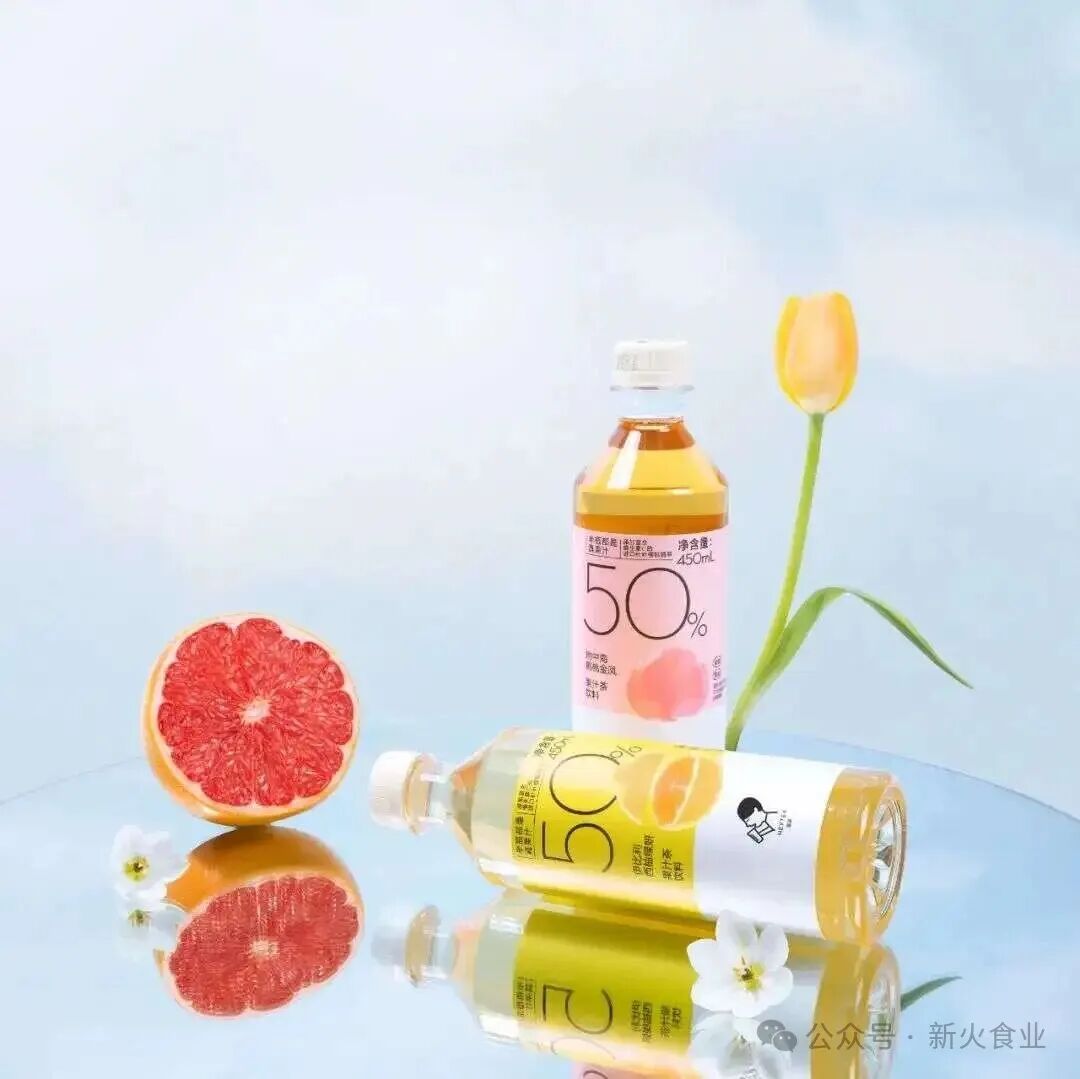
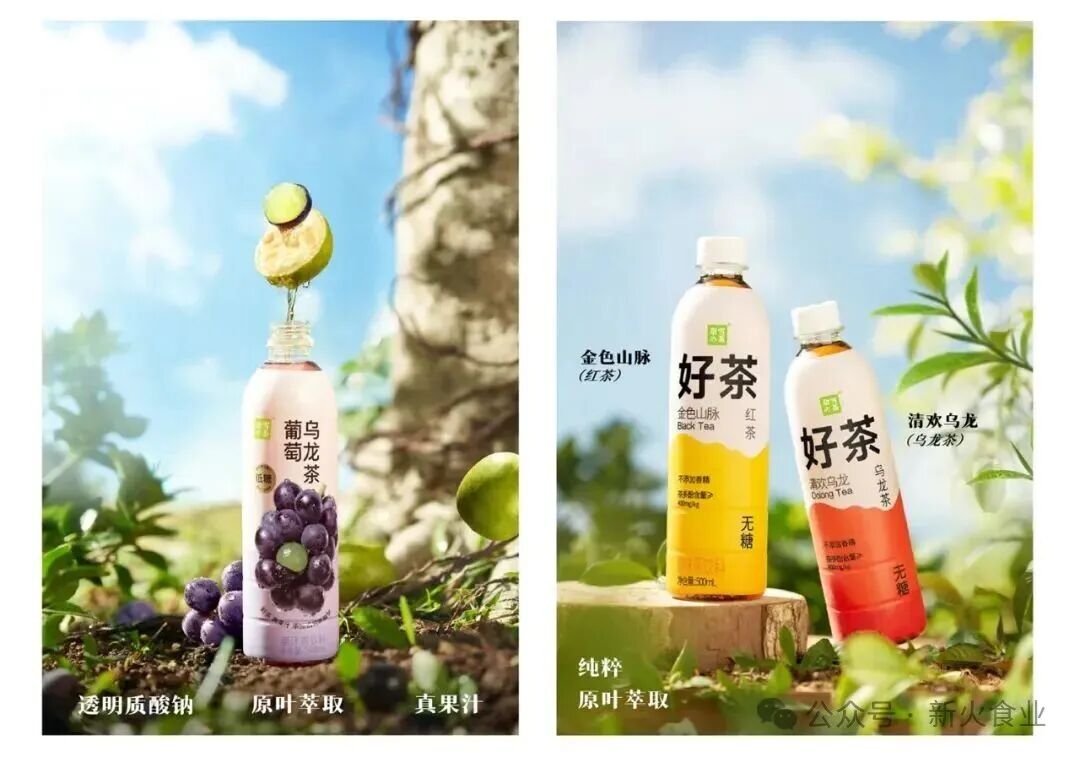
茉莉奶白不是第一个这么干的。往前数六年,喜茶和奈雪几乎同时把自己的气泡水和无糖茶搬进了便利店货架,2022年蜜雪冰城推出过瓶装水,今年4月瑞幸上线了瓶装即饮咖啡,古茗把HPP冷压果汁铺进了商超,整个新茶饮行业像约好了一样,集体把杯子里的生意倒进了瓶子里。
为什么这么急,因为现制茶饮的天花板已经够得着了。数据显示2017年到2021年行业增速还能维持在20%到30%,2024年掉到6.4%,2025年进一步跌到5.7%,这一年行业新开了11.8万家门店,同时关了15.7万家,门店数量第一次出现负增长,大城市奶茶店密度早已饱和,下沉市场的房租人工也在涨,单店赚钱越来越难。瓶装是另一套账,一杯15元的现制茶饮扣掉房租人工配送净利率只剩5%到10%,一瓶6元的瓶装饮料不付房租不养店员,毛利率能做到60%以上,头部品牌净利率能到30%,这笔账算下来没有哪个品牌不动心。
但账算得漂亮,不代表生意好做,喜茶和奈雪同一年进场,六年后的成绩单天差地别。喜茶把门店验证过的爆款直接瓶装化,多肉葡萄的瓶装版几乎不用重新教育市场,2025年瓶装业务收入做到8亿元,增速超过50%。奈雪的摊子铺得更大,无糖茶果汁茶气泡水全都要,2021年就成立饮料科技公司,进驻全家、7-Eleven、罗森、沃尔玛、盒马,结果2025年瓶装收入从2.93亿元跌到1.78亿元,跌了39%,创始人赵林在业绩会上承认这块业务每年亏损严重,原价五六块钱的奈雪瓶装茶在好特卖这类折扣渠道被卖到2.5到2.9元。同样是把茶装进瓶子,一个聚焦爆款一个什么都想要,结局完全不同。
蜜雪冰城栽的跟头更早。2022年底它推出雪王爱喝水瓶装水,2023年又上了气泡水,结果运营不到一年就暂停代理。消费者对蜜雪的认知是4块钱的柠檬水和3块钱的冰淇淋,一瓶4块5的瓶装水摆在货架上没有任何说服力,终端不动销经销商自然不接,再好的政策也推不动一个没有消费心智的新品。
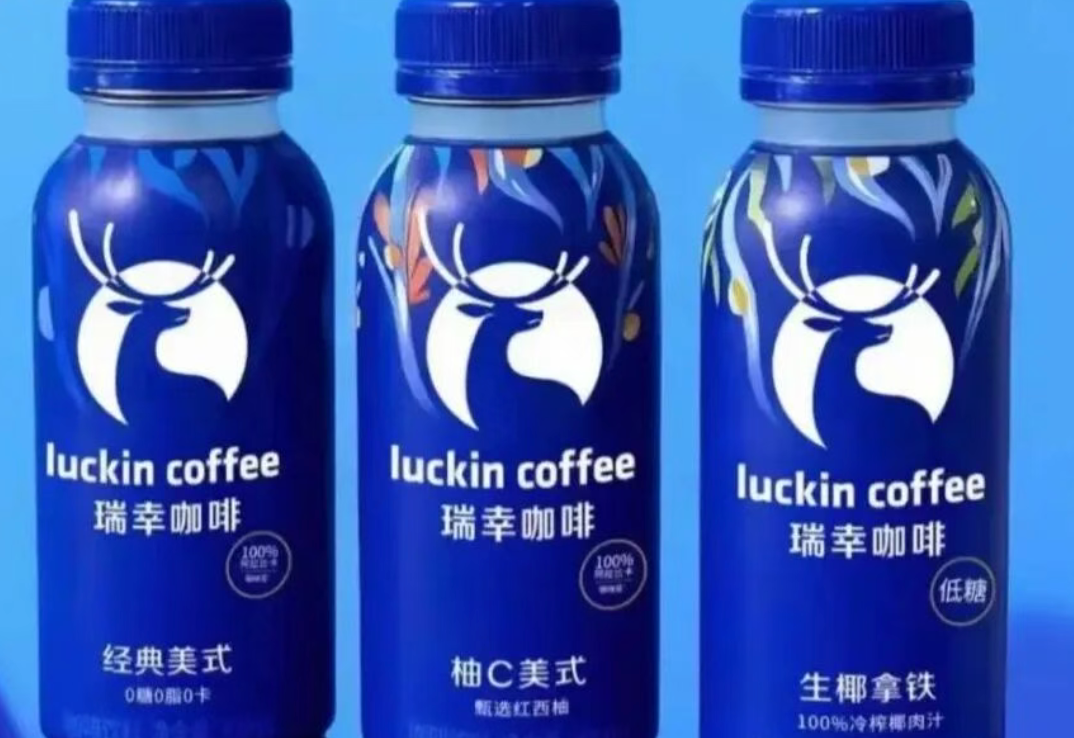
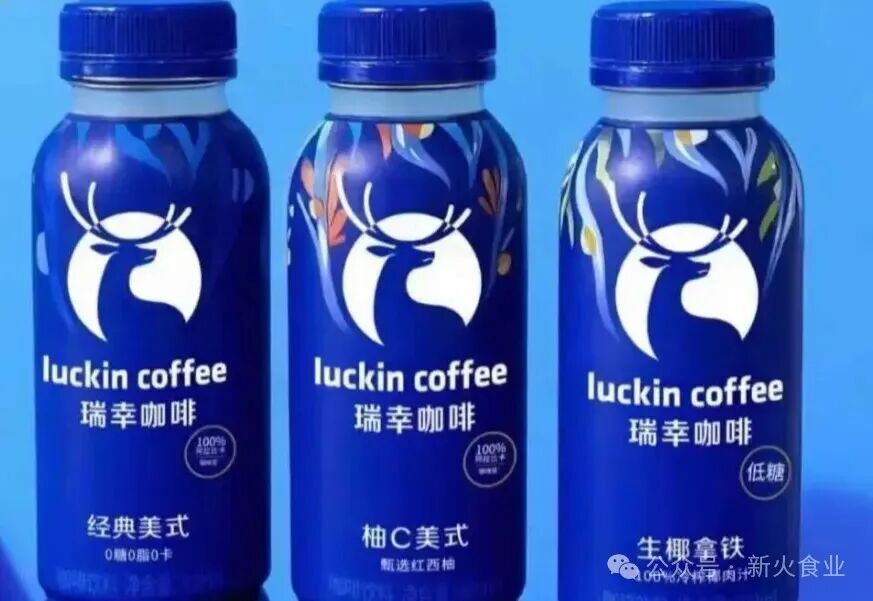
2026年新进场的玩家明显学了乖,最典型的是瑞幸。4月28日瑞幸上线即享咖啡瓶装线,生椰拿铁、经典美式、柚C美式三款,300毫升定价6到7元,全是门店验证过的爆款,生产直接委托统一旗下的代工厂,自己只做品牌配方和渠道招商,上市24小时线上卖出100万瓶,销售额超过1800万元。铺货上瑞幸的姿态近乎开放,4月起陆续完成河北、陕西、江苏、上海等地的省级经销商招募,便利店、夫妻店、零食量贩店都可以申请拿货,也不限制经销商代理别的品牌,一箱15瓶拿货价63到65元,到店价70到75元,一箱毛利5到12元,给经销商的单瓶毛利大概10%,用让利撬动铺货,用规模换渠道话语权。
但这就是新茶饮做瓶装最绕不开的坎,它们要在别人的主场跟别人抢饭吃。冷柜的黄金位置每个门店就那几个,经销商手头同时压着几十个品牌的代理权,哪家的货能动销哪个品容易临期,他们心里都有一本账,而货架那头的对手已经从隔壁奶茶店换成了农夫山泉、康师傅、统一这些在即饮市场深耕了几十年的老玩家。
即饮咖啡前五大品牌合计占了87.2%的市场份额,喜茶做瓶装也只敢先押注山姆的限定渠道做爆品测试再往外扩。经销商凭什么把冰柜最好的位置留给一个刚入场的新牌子,临期产品谁来兜底,动销跟不上怎么办,瓶装饮料的库存周转和临期处理直接决定利润,而现制门店出身的品牌恰恰最缺这套能力,这是新茶饮拿十年门店经验也补不上的课。
瓶装化对现制茶饮来说确实是绕不开的第二曲线,门店增长见顶之后,瓶子能把品牌从门店三公里铺到全国任何一个冷柜里,毛利率还高得诱人。但这条路走到最后拼的不是谁家奶茶更好喝,而是看能不能建起一套像样的经销商网络,在货架上站得住脚,把库存和临期的账算明白,而这三样都是快消巨头用几十年攒下的家底,只能说现制茶饮做瓶装饮品,还是道阻且长。


现制茶饮和瓶装预包装饮料赛道差异明显