来源:调味品商情
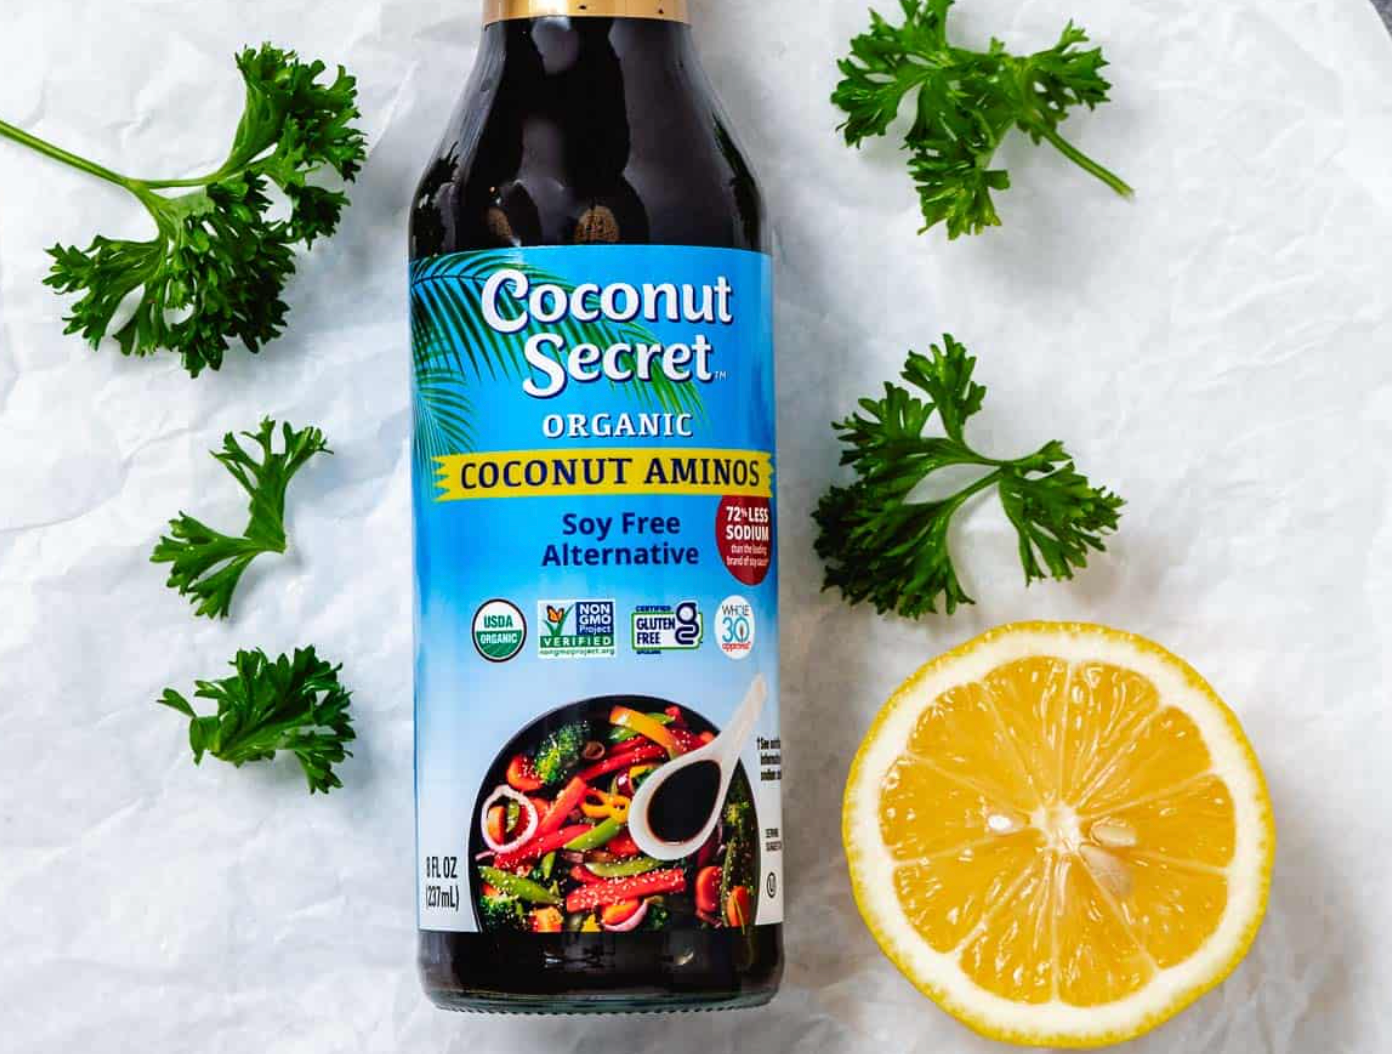
2024年初,美国植物基食品集团 Nutiva 收购了 Coconut Secret,后者是北美最早将椰子氨基产品化的品牌之一。这桩交易在中国调味品行业几乎没有激起任何讨论,但在大洋彼岸,它标志着一个曾经只存在于 Whole Foods 健康食品货架的小众品类,正在被资本认真对待。
椰子氨基(Coconut Aminos)是一种用椰花蜜发酵制成的酱油替代品。如果你从未听说过这个名字,并不奇怪,这个品类在中国市场几乎完全空白。但在过去十年,它已经悄然在欧美市场建立起一个数亿美元规模的赛道,并且仍在增长。
对调味品行业来说,理解椰子氨基不只是了解一个新产品,更是看见一个被传统调味品行业长期忽视的全球消费群体,以及一种关于咸鲜的全新产品思维。
01
椰子氨基是什么 ?
椰子氨基的原料和工艺,与传统酱油有本质区别。
-
原料端:椰子氨基取材于椰子树花朵开放前采集的椰花蜜(coconut blossom nectar/sap),加海盐自然发酵而成。这与酱油使用大豆+小麦+曲霉菌的发酵体系完全不同。换言之,椰子氨基本身天然具备几个属性:
-
不含大豆
-
不含小麦(即不含麸质)
-
不依赖曲霉发酵
-
钠含量比传统酱油低 70-75%
-
配料表通常只有 2-4 种:椰花蜜、海盐、水,部分产品加苹果醋
-
风味端:椰子氨基外观深褐色,与酱油接近,口感咸鲜带微甜,但鲜味强度低于酱油,回甜感更明显。需要澄清的是,它没有椰子味,这是很多人会预期错的地方,发酵后的椰花蜜风味更接近清淡的酱油+轻微的焦糖感。
-
定位:在欧美市场,椰子氨基不是作为高端酱油销售,而是作为酱油替代品。这个定位决定了它的消费场景和增长逻辑,它服务的不是想吃酱油的人,而是因为各种原因无法或不愿吃酱油的人。
02
三条驱动线
椰子氨基的全球增长,是三条独立驱动线交汇的结果。理解这三条线,比理解产品本身更重要。
驱动线一:麸质过敏人群
根据 2018 年发表于《Clinical Gastroenterology and Hepatology》的全球元分析,乳糜泻(celiac disease)血清检测全球患病率约 1.4%,活检确诊患病率约 0.7%。其中欧洲患病率最高(约 0.8%),北美次之(约 0.5%)。芬兰、罗马尼亚等国家人群患病率甚至接近 2-4%。
这个数字看似不大,但乘以人口基数就是数千万人。更关键的是非乳糜泻麸质敏感(NCGS)人群,根据《World Journal of Gastroenterology》的估算,仅美国就高达 6%。这部分人虽然不是临床诊断的乳糜泻患者,但对麸质有不同程度的反应。
传统酱油使用小麦作为发酵原料,对这部分人群几乎是禁区。日式 tamari 酱油(纯大豆酿造)是一种历史替代,但供应有限。椰子氨基提供了一个彻底无麸质且也无大豆的新选项,这一点对同时麸质敏感和大豆敏感的人群尤其关键。
驱动线二:饮食法的合规需求
这是欧美市场更隐蔽但更核心的驱动力。
Paleo 饮食(原始人饮食法)和 Whole30 饮食法在过去十年风靡北美,前者禁止豆类和谷物,后者更严格地排除大豆、谷物、糖、乳制品等加工食品。在这两套饮食规则下,传统酱油全部不合规。
椰子氨基精准命中了这个空白。它不含大豆、不含谷物、不含麸质,发酵原料只有椰花蜜和海盐,几乎是 Paleo 和 Whole30 社群中唯一可以接受的咸鲜酱料。这个定位让椰子氨基在欧美健康饮食圈获得了刚需地位,类似当年牛油果之于北美中产饮食的位置。
值得注意的是,饮食法消费者比过敏患者更具传播力,他们活跃于社交媒体、有意识地分享品牌选择、对价格不敏感。这是椰子氨基增长曲线背后真正的引擎。
驱动线三:低钠健康消费
椰子氨基的钠含量比传统酱油低约 70-75%。在心血管疾病、高血压成为头号慢病的时代,减盐是欧美健康食品的核心叙事之一。椰子氨基天然契合这条线,无需任何减盐技术加工。
这条线本身可以单独成立,也就是说,即便消费者没有麸质过敏、不做 Paleo 饮食,仅出于减盐目的也会选择椰子氨基。这扩大了它的潜在受众边界,让它从特殊人群刚需品向健康人群可选品延伸。
03
全球市场现状
市场规模:根据 Valuates Reports 的数据,全球椰子氨基市场 2023 年约为 3.023 亿美元,预计 2030 年达 5.265 亿美元,CAGR 6.8%。IndustryARC 的另一份报告则给出更乐观的预测:到 2031 年达 6.406 亿美元,CAGR 8.0%。两份报告趋势一致,一个稳定增长、规模有限但确定性较高的细分赛道。
放在调味品行业的大盘下看,这个数字并不大,美国酱油市场规模约 20 亿美元级别,但椰子氨基的毛利率和品牌溢价显著高于普通酱油。
地域分布:北美是最大市场,主要驱动是健康饮食法和清洁标签消费。欧洲(尤其英国、德国)是第二大市场。原料供应集中在东南亚,菲律宾、印尼、泰国是主要的椰花蜜产地,本身也具备产品出口能力。
主要玩家:
-
Coconut Secret:最早将椰子氨基产品化的品牌之一,2024 年被植物基食品集团 Nutiva 收购
-
Bragg Live Food Products:以苹果醋起家的美国健康食品品牌,椰子氨基是其重要产品线,定价亲民
-
Big Tree Farms:印尼起家的有机食品品牌,强调小批量酿造和公平贸易
-
The New Primal、Thrive Market、Kevala、BetterBody Foods 等中小品牌
-
Trader Joe's 等零售商自有品牌
竞争格局没有出现绝对垄断,大部分玩家定位于天然、有机、清洁标签的细分市场。零售价格区间在每瓶 8-15 美元(约 250-500ml),属于明显的溢价产品。
产品形态创新:经典液体形态仍是主流,但近年出现了 teriyaki 口味、香草口味、辣味等风味版本,以及粉末和颗粒形态,针对不同应用场景拓展。这显示出品类内部正在从单一 SKU 向产品矩阵演化。
04
中国市场:几乎空白,但有迹可循
把视角转回中国,椰子氨基的状态可以用一句话概括:进口能买到,本土没人做,消费者基本不知道。
现状
淘宝、京东、小红书等平台上可以搜到椰子氨基产品,主要是 Coconut Secret、Bragg 等美国品牌通过跨境电商进入。价格通常在 100-200 元人民币一瓶,属于明显的小众进口品。
本土暂无规模化的椰子氨基品牌,海南虽产椰子,但产业链方向是椰汁、椰子油、椰子水,椰花蜜采集与发酵这条线尚未建立。
为什么本土供给空白
-
第一,认知层面的真空。椰子氨基的核心消费驱动力,麸质过敏、Paleo/Whole30 饮食,在中国消费者中的认知度极低。中国乳糜泻患者诊断率本就低(平均确诊周期 6-10 年),Paleo 饮食在中国基本没有形成社群。没有需求基础,自然没有供给动力。
-
第二,标准缺失。中国目前尚无无麸质食品国家标准。该标准由国家食品安全风险评估中心于 2023 年启动制定,2024 年 3 月召开中期咨询会,6 月召开行业征求意见会,截至目前(2026 年中)仍未正式发布。这意味着即便有企业想做椰子氨基,无麸质这个核心卖点在中国市场缺乏官方背书,监管层面也无法形成产品差异化保护。
-
第三,产业链问题。椰花蜜原料主要依赖东南亚进口,中国本土没有成熟的椰花蜜采集与发酵产业。这与椰子油、椰汁不同,后者的产业链已经相对完整,但椰花蜜这条线在中国基本是从零开始。
潜在机会的三条线
尽管供给端几乎空白,需求端却有几个值得关注的信号。
-
第一,零添加酱油赛道的认知溢出。中国调味品市场 2024 年零售规模达 1716.9 亿元(智研咨询数据),其中酱油市场正在从传统鲜味向健康鲜味迁移。以千禾味业为代表的零添加概念在过去几年快速成长,本质上回应的是消费者对更纯净、更少工业添加的诉求。这与椰子氨基在欧美的核心叙事(清洁标签、单纯原料)有底层逻辑上的共通。
这意味着,椰子氨基进入中国市场,未必要从无麸质这个陌生概念切入,而是可以借助零添加更健康的现有认知框架,作为零添加酱油的进阶版或更彻底的清洁标签调味品来引导消费者。
-
第二,老龄化与慢病人群的低钠需求。中国 60 岁以上人口已超过 2.8 亿,高血压、心血管疾病、糖尿病等慢病人群规模巨大。低钠这条驱动线在中国老龄化背景下,可能比无麸质更容易激活。
-
第三,Z 世代健康消费的全球同步。中国年轻消费者的健康饮食概念越来越受全球趋势影响,社交媒体上碳水自由减糖减盐清洁标签等关键词热度持续上升。这个群体对椰子做的酱油替代品的接受度,可能远高于传统消费者。
现实障碍
也需要正视几个明确的障碍:
-
价格门槛:椰子氨基在欧美就是溢价产品,到中国后定价会更高,与本土国民酱油价格段差距悬殊。海天、千禾等主流品牌酱油每瓶价格在 10-30 元区间,椰子氨基难以正面竞争。
-
风味差异:椰子氨基鲜味弱于酱油,对习惯了高鲜味的中国消费者来说,初次体验可能不如预期。氨基酸态氮含量是一个绕不开的话题。
-
教育成本:椰子做的酱油替代品这个概念,从 0 到 1 的消费者教育成本不低。需要资本耐心和品牌投入,不是一波营销可以解决的问题。
05
留给行业的思考
椰子氨基在中国市场,目前还远不是一个风口。但它的存在本身,揭示了一个调味品行业普遍忽略的事实:酱油作为一个品类,并非所有人都能消费。
在全球范围内,已经有数千万人因为麸质过敏、大豆过敏、饮食法选择或健康考量,主动或被动地放弃酱油。这是一个被传统调味品行业长期忽视的非用户群体。在中国,这个群体的规模可能比想象中更大,只是大部分人尚未被诊断、尚未被识别、尚未被服务。
更值得关注的是椰子氨基背后那个更普遍的产品思维:调味品的本质是咸鲜溶液,原料和工艺都可以重新定义。在豆类发酵、谷物发酵之外,花蜜发酵也能产生类似的咸鲜效果。这种思维一旦打开,可能引出的产品创新远不止椰子氨基,蘑菇氨基、海带氨基、藜麦氨基都已经在实验阶段,部分海外品牌甚至在尝试昆虫蛋白发酵的咸鲜酱料。
对中国调味品行业来说,是否需要立刻布局椰子氨基本身,是一个见仁见智的商业判断。但是否需要开始关注酱油之外的咸鲜调味品这个更大的命题,可能已经到了不得不思考的时候。
毕竟,全球调味品行业的下一波创新,未必发生在豆瓣酱或老抽里。也可能藏在一朵尚未开放的椰子花里。


评论