 来源:生物智造小猪莹
代糖赛道这两年很热闹。阿洛酮糖刚在中国获批放行,"谁接棒赤藓糖醇"的讨论还没落定,另一种稀有糖又被推到了台前——塔格糖。
它最诱人的地方是:它太像真正的糖了。甜度约为白糖的 90%—92%,有体积、能焦糖上色、能参与烘焙——这恰恰是高倍甜味剂解决不了的部分。但成本与产业化,是它绕不开的门槛。
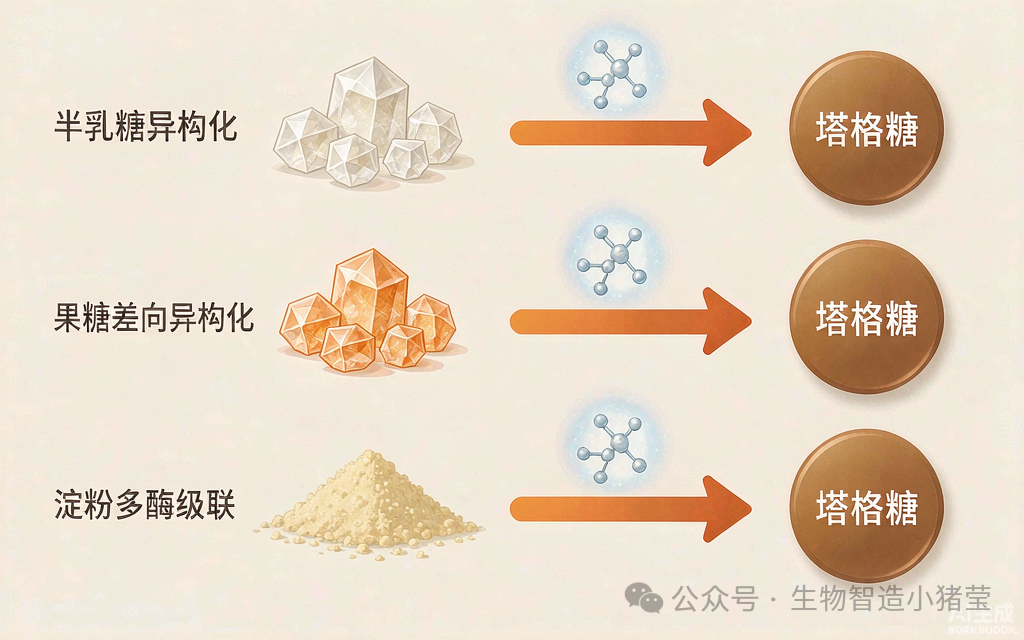
塔格糖的三条主流生产路线:半乳糖异构化 / 果糖差向异构化 / 淀粉多酶级联
01
塔格糖是什么
塔格糖通常指 D-塔格糖,是一种天然少量存在于乳制品和部分水果中的稀有单糖。它吸引食品企业的地方,是"比较像真正的糖":
· 甜度约为蔗糖的 90%—92%
· 美国标签口径下,能量约为 1.5 kcal/g
· 血糖生成指数(GI)较低
· 有体积,能提供饱满口感
· 可以发生美拉德反应和焦糖化
· 能参与烘焙、糖果和乳制品的结构形成
这意味着塔格糖不仅负责"甜",还可以承担白糖的部分体积、质构、褐变和风味功能。Bonumose 给出的产品数据为甜度约为蔗糖的 90%、热量约为蔗糖的 38%,但具体营养标签仍应以销售地区法规为准。
02
为什么值得关注
高倍甜味剂只需要添加很少的量,但解决不了白糖被拿掉之后出现的口感单薄、体积不足、烘焙不上色这些问题。塔格糖更接近一种"低负担的功能糖"。
代糖横向对比(相对蔗糖)
塔格糖(约 90%—92%):接近白糖、能焦糖化、能提供体积;短板是成本较高,过量可能引起胃肠不适
阿洛酮糖(约 70%):能量更低,适合减糖产品;单独使用甜度不足
赤藓糖醇(约 60%—70%):技术成熟、能量低;有清凉感,烘焙性能不同
甜菊糖苷(数百倍):用量少、成本可摊薄;缺少体积,可能有后苦味
蔗糖(100%):口感和加工性能完整;热量与血糖负担较高
因此,塔格糖最现实的定位不是完全单独替代白糖,而是与阿洛酮糖、赤藓糖醇、甜菊糖苷或罗汉果甜苷复配,解决减糖配方"不像糖"的问题。
03
合成生物学怎么生产塔格糖
塔格糖不一定是让工程菌在发酵罐里直接分泌出来。现阶段多数产业路线更接近:
利用工程菌生产关键酶,再用固定化酶催化糖分子转化。
路线一|半乳糖异构化
乳糖水解或植物原料提取 → 获得半乳糖 → L-阿拉伯糖异构酶催化 → 生成塔格糖 → 脱色、离子交换、色谱分离 → 浓缩结晶 → 干燥
这是国内 2014 年批准公告对应的基本思路:以半乳糖为原料,经异构化、脱色、脱盐、浓缩和结晶制成,成品塔格糖含量不低于 98%,使用范围不包括婴幼儿食品。这条路成熟,但半乳糖成本、异构化效率和糖类分离成本较高。
路线二|果糖差向异构化
淀粉或葡萄糖 → 果糖 → 固定化 D-果糖-4-差向异构酶 → 塔格糖 → 分离结晶
相较半乳糖路线,它可以利用更成熟的淀粉糖产业链,但关键酶的活性、稳定性和转化效率决定经济性。
路线三|淀粉多酶级联
Bonumose 开发的路线直接从食品级麦芽糊精出发,利用多种固定化酶连续转化,再经过滤、离子交换、浓缩、色谱和结晶得到塔格糖。相关酶由工程微生物表达,纯化后固定在树脂上——生产过程中并不是把工程菌直接留在最终食品里。该路线获得 FDA 的 GRAS"无异议函",并于 2023 年开始商业生产。
这条路线的最大想象空间是:把原料从价格较高的半乳糖,换成供应充足的淀粉或麦芽糊精。
04
中国监管状态
中国并不是刚刚批准塔格糖。早在 2014 年,塔格糖就已被批准为新食品原料,但公告明确规定了以半乳糖为原料的生产工艺,且不能用于婴幼儿食品。
值得关注的是,2026 年 7 月,国家卫健委又受理了一项名称为"塔格糖"的新食品原料申请,随后发出了延期通知。这里必须严格区分:
· 受理 ≠ 批准
· 延期审查 ≠ 被否决
· 官方尚未公布申请企业和具体生产工艺
结合塔格糖已于 2014 年获批这一背景,新的申请可能涉及原料、关键酶、生产菌或生产工艺变化,但目前不能确认是哪一种。
05
国内外哪些企业在做
三元生物
路线与进展:2026 年半年报称已依托生物制造平台实现塔格糖规模化生产,具体产能和销量未单独披露
商业化判断:规模生产与应用推广阶段
林路生物
路线与进展:行业协会页面称黄石基地建成年产 1,000 吨生产线,纯度稳定在 99% 以上,并取得生产许可
商业化判断:已建产线;实际产量和销售额未披露
安徽禾庚生物
路线与进展:以植物源半乳糖进行异构化,公司称具备千吨级生产能力并取得食品生产许可证
商业化判断:商业供货阶段(公司自述为主)
河南益恒源
路线与进展:已建设自动化塔格糖生产线并取得河南省相关食品生产许可;曾披露较大规模产业园规划
商业化判断:产线建成,规划产能不能视为实际产量
Bonumose / ASR Group
路线与进展:从淀粉或麦芽糊精出发的多酶级联路线,2023 年宣布启动商业生产,ASR 负责多个地区销售
商业化判断:已进入商业销售,产能未公开
CJ CheilJedang
路线与进展:早期开发半乳糖和果糖转化路线,相关塔格糖获得美国 GRAS 结论和欧盟工艺认可
商业化判断:具备法规与技术积累,当前产能未明确披露
这里最容易被误读的是"规划产能":企业规划建设万吨级项目,并不代表已经达到万吨实际产量;判断产业化应继续看开工率、连续生产批次、客户采购和产品收入。
06
主要应用
塔格糖比较适合以下产品:
· 低糖巧克力和糖果
· 烘焙食品、饼干和蛋糕
· 酸奶、冰淇淋和乳饮料
· 代餐和运动营养产品
· 固体饮料和功能饮料
· 复配代糖
· 牙膏、漱口水和口腔护理产品
其中最有优势的不是普通瓶装水,而是既需要甜味,又需要糖的体积、褐变或焦糖风味的产品。
但美拉德反应也是双刃剑:它有利于面包、饼干和巧克力,却可能导致部分饮料或长期储存产品出现颜色变化,因此必须做配方和货架期测试。
07
产业化真正难在哪里
1. 原料成本:传统路线需要半乳糖,而高纯度半乳糖本身并不便宜。
2. 酶的效率和寿命:关键酶不仅要活性高,还要耐温、耐受高糖浓度,并且可以反复使用。
3. 转化率:如果大量半乳糖或果糖没有转化,就必须回收循环,否则原料成本很难降下来。
4. 分离纯化:塔格糖与其他单糖结构接近,普通膜过滤无法完成高纯度分离,通常还要用离子交换、色谱和结晶。
5. 结晶收率:反应液里生成了塔格糖,不等于最终都能变成可以销售的晶体。
6. 胃肠耐受性:塔格糖不能被人体完全吸收,大量摄入可能出现腹胀、产气或轻泻,终端产品需要控制单次添加量。
7. 价格竞争:塔格糖不是只和白糖竞争,还要面对阿洛酮糖、赤藓糖醇及各种复配甜味方案。
08
市场怎么看
目前没有足够权威、口径一致的塔格糖单品市场数据。部分市场报告给出的数字差异很大,不适合直接作为企业收入空间。更合理的判断方式,是分三层来看:
市场三层判定
现有市场:高端代糖、功能食品和低糖烘焙
可替代市场:需要白糖口感、体积和褐变性能的减糖产品
增量市场:塔格糖与阿洛酮糖、高倍甜味剂组成的复配解决方案
塔格糖短期更可能是"高价值配方原料",而不是直接进入普通白砂糖的大宗价格区间。
塔格糖是一个"产品性能很好,但成本还没有完全打穿"的合成生物学选品。
它比许多代糖更像白糖,尤其适合烘焙、巧克力、糖果和乳制品。国内已经出现千吨级产线及上市公司规模生产信号,说明它正在从研发产品进入产业化阶段。但公开的实际产量、销售额和客户采购量仍然有限,不能仅凭规划产能判断市场已经爆发。
如果准备进入这个赛道,更好的路线不是简单再建一条塔格糖产线,而是选择以下方向之一:
· 开发低成本淀粉—塔格糖多酶级联工艺
· 改造关键异构酶,提高活性、耐温性和使用寿命
· 建立低成本分离、循环和连续结晶工艺
· 开发塔格糖复配糖及烘焙、巧克力应用方案
· 针对具体新工艺完成中国法规申报
最值得持续跟踪的三个指标:实际完全成本、年度实际销量、头部食品企业复购情况。
参考资料:
1. Bonumose 官网产品与工艺信息
2. 国家卫健委 2014 年第 10 号公告(塔格糖)
3. FDA GRN 977(Bonumose 塔格糖 GRAS)
4. ASR Group 商业生产公告(2023)
5. 国家卫健委 2026 年 7 月塔格糖新食品原料受理公告及延期通知
6. 三元生物 2026 年半年报
7. 中国食品添加剂和配料协会企业信息
8. 安徽禾庚生物官网


评论