文:阿良
来源:消费食评
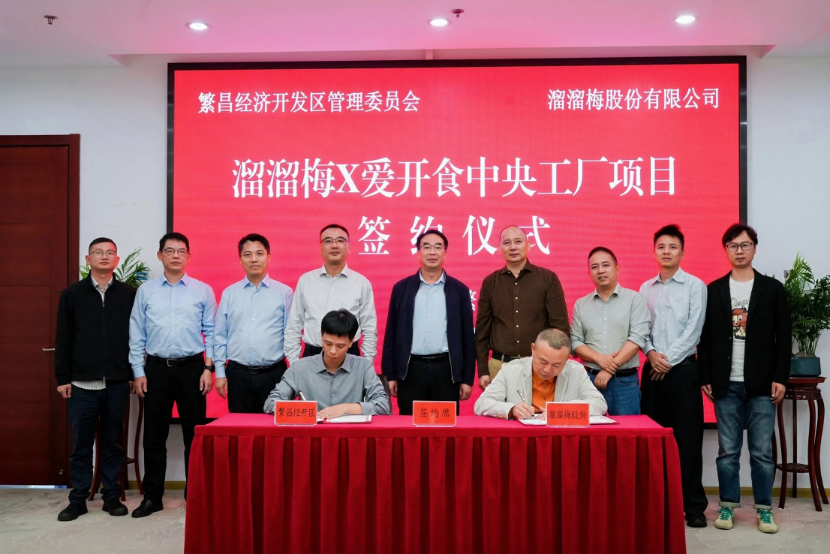
10月8日,芜湖繁昌,溜溜梅股份有限公司(简称:溜溜梅)(HK:06658)与繁昌经开区管委会签约,落地溜溜梅X爱开食中央工厂项目。
这一天距离溜溜梅在港交所敲钟,只过去了116天。
签约本身不稀奇,值得注意的是一家做了二十多年袋装零食的公司,要做现制食集了,第一个公开动作是落地中央工厂。
从中央工厂+终端门店的模式,到梅调百味、酸合万物的定位,再到制造型零售食集的概念。爱开食第一次公开亮相,讲的全是供应链和制造能力。
这就很“溜溜梅”了,毕竟过去二十多年,这家公司的核心竞争力都在生产端。但制造能力和零售能力,从来不是非此即彼的关系。
在消费食评看来,制造企业做零售,真正的考验不是要不要工厂,而是工厂攒下的底牌,能不能转化为门店里的体验和单店模型。
所以爱开食的成败,不取决于中央工厂建得多大,取决于溜溜梅的制造底牌,能不能在零售端兑现。
01
增长的焦虑
8月20日,溜溜梅发布上市后首份中报。上半年营收10.61亿元,同比增长10.6%;归母净利润1.41亿元,同比增长33.5%;毛利率回升至37.3%,较去年同期提升2.7个百分点。利润增速明显快于收入,看起来是一份不错的成绩单。
但把时间拉长看,就没那么乐观了。
2023年到2025年,溜溜梅营收从13.22亿涨到16.16亿再到17.11亿,增速从22%降到5.9%,增长在明显减速。
一家刚上市的公司,资本市场要的是持续增长,不是减速。
溜溜梅青梅品类市占率长期保持在六成以上,基本摸到了天花板。品类第一,但品类本身盘子不大,青梅零食是个相对小众的细分市场。
中报里利润增长靠的是梅冻、西梅这些新品接棒,不是青梅本身在增长。资本市场要的是第二曲
线,青梅给不了。
招股书里的渠道数据更能说明问题,零食专卖店渠道收入从2023年的1.34亿、占比10.1%,涨到2025年的6.48亿、占比38%,两年翻了近5倍;超市及会员制商店从12.9%涨到23.5%;与此同时,传统经销商渠道从66.7%腰斩到31%。
溜溜梅这两年的增长,很大程度上是吃了零食量贩和会员制商店的渠道爆发红利。
但渠道红利是渠道给的,不是品牌给的。零食量贩自己都在打价格战,供应商的议价权只会越来越弱。一旦渠道格局固化,增长就会受制于人。
爱开食更像是溜溜梅在增长减速期给资本市场讲的第二增长曲线。它要做的,是从供应商变成渠道方,从被渠道选择变成自己做渠道。
但从一袋梅子到一个现制食集,中间隔着的,是两种完全不同的生意。
02
本能与盲区
新鲜零食赛道确实火,据头豹研究院数据,国内新鲜零食市场规模从2020年的不足50亿元增至2025年的约180亿元,年复合增长率超40%;浙商证券预计2026年将进一步放大至400亿到500亿元,同比增速接近100%。
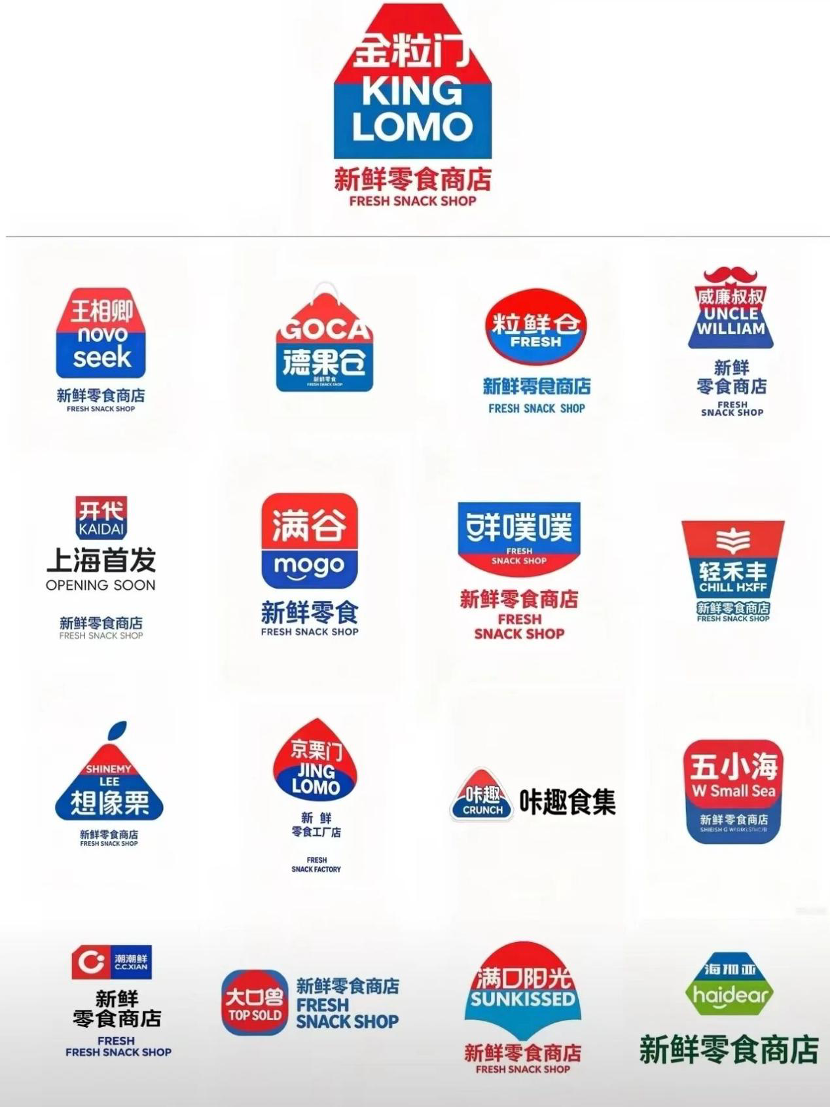
三只松鼠在安徽芜湖开出首家全品类新鲜零食测试店,开业两日销售额突破20万;金粒门从湖南走向全国,四个月开出四十多家直营门店;几多全从长沙起步,一年多时间进入全国69个城市、门店超百家。
但这个赛道看起来是零售生意,骨子里是供应链生意。新鲜零食有个不可能三角:新鲜、低价、规模化,三者很难同时做到。要新鲜就得短保,短保就有损耗,损耗推高成本;要低价就得压成本,压成本可能牺牲品质;要规模化就得快速开店,快速开店对品控和冷链是巨大考验。
跑出来的玩家,不管是金粒门还是几多全,表面赢在门店运营和场景体验,背后也离不开供应链的支撑,中央厨房、区域仓配、损耗控制,哪一样都离不开制造端的能力。
从这个角度看,溜溜梅下场做新鲜零食,制造能力不是包袱,是底牌。全产业链管控、品控体系、成本控制能力,2026中报毛利率37.3%说明制造端的效率不低。中央工厂如果跑通,恰恰是在破解新鲜零食的不可能三角:用工厂的规模效应降低成本,用品控体系保证新鲜,用供应链支撑规模化扩张。
但制造能力只是入场券,不是决胜手。新鲜零食最终要在门店里完成交易,门店选址、现场运营、多品类管理、损耗控制、人员培训,这些零售端的软实力,溜溜梅过去二十多年几乎没碰过。
供应链能不能溢出到终端,制造优势能不能转化为门店体验,才是爱开食真正要回答的问题。
制造优势能不能转化为门店体验,首先要看产品立不立得住。爱开食的产品逻辑是梅调百味,用青梅风味串起烘焙、茶饮、熟食、轻食、乳饮全品类。这个差异化,成立吗?
03
梅调百味能不能撑起一个食集
爱开食的模式是中央工厂+终端门店协同,门店汇聚烘焙、茶饮、熟食、轻食、乳饮,可看、可买、可即享,本质上是一个有中央工厂支撑的现制鲜食食集。
然而这个模式并不新鲜,盒马鲜生是超市加餐饮,山姆餐吧是体验加销售,三只松鼠×鲜风生活是零食加鲜食,零食量贩是大店加低价。
溜溜梅的差异化只在一个点上:青梅风味串起全品类,也就是梅调百味、酸合万物。
但酸有天然的边界,酸可以是开胃菜,可以是饮品调味,但很难成为一餐的主角。酸口面包、酸口熟食、酸口轻食,消费者接受度有多高,目前没有答案。
横向看,海底捞把番茄味做成了火锅底料和自热食品,但那是佐餐场景;王老吉做凉茶味零食不温不火;元气森林把酸做成了气泡水,但那是饮品。酸口做全品类食集,目前没有成功先例。
新鲜零食赛道的核心也不是风味,而是场景。这个赛道跑出来的品牌,靠的不是某个独特口味,而是新鲜、短保、现制、健康的场景体验。
溜溜梅想用青梅风味做差异化,但风味是容易被复制的,场景和运营能力才是壁垒。一个竞争对手如果也推出酸口系列,溜溜梅的护城河在哪里?
当然,青梅风味也不是完全没有机会。溜溜梅在青梅领域做了二十多年,对青梅的理解、原料的掌控、加工工艺的积累,是其他品牌短期抄不走的。但这个优势能不能从一袋梅子溢出到一桌子菜,是另一个问题。
资金也是一道坎,中央工厂建设加门店拓展加团队搭建,都是重投入。溜溜梅2025年全年营收17.11亿,上半年利润1.41亿,上市融到的钱,够不够烧到爱开食模式跑通?
一个值得注意的信号是,新鲜零食赛道的A轮融资已经出现集体卡壳的情况。400亿风口上,很多新品牌拿不到钱,说明资本已经在看单店模型了,不是看概念。
消费食评认为,爱开食的成败,不取决于工厂建得多大,取决于制造底牌能不能转化为单店模型。这个转身,比上市难。
116天前,溜溜梅在港交所敲钟。116天后,它在繁昌签了一份工厂约。
一份中报,一个新品牌,一个还没开出门店的制造型零售食集。
接下来的故事,交给时间。

评论