文:徐子
来源:Gooods好味司
前段时间我们写了“为什么所有乳企,突然都在做希腊酸奶”,有一个重要原因就是高蛋白的趋势共识已经形成。
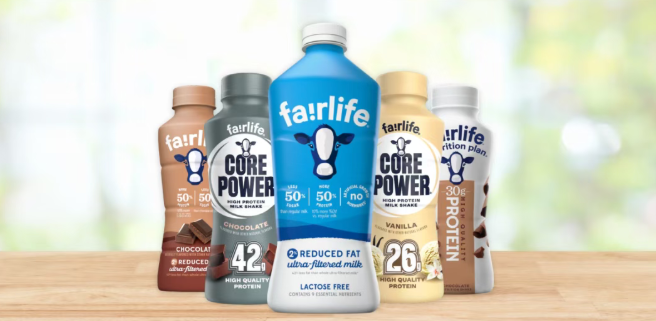
这一篇,介绍一个把牛奶做成“高蛋白营养品”的品牌,在10年间增长400倍,从1000万美金,成长到近40亿美金的超级品牌--Fairlife鲜菲乐。
没错,就是那个短暂进入中国市场又退出的鲜菲乐。(如果你对这个名字不熟悉,那“可牛了”这个名字也许听过,这是Fairlife进入中国市场时,可口可乐与蒙牛成立的合资公司名称。)
Fairlife这家公司让我印象深刻之处有三:
-
第一,它增速非常惊人,在2024年时零售额就接近40亿美金(折人民币约268亿),体量让人难以忽视,而且是在10年左右时间快速实现,至今仍然保持双位数增长。同一年,Fairlife旗下的两条产品线Fairlife超滤牛奶和Core Power均成为可口可乐旗下的10亿美元品牌。
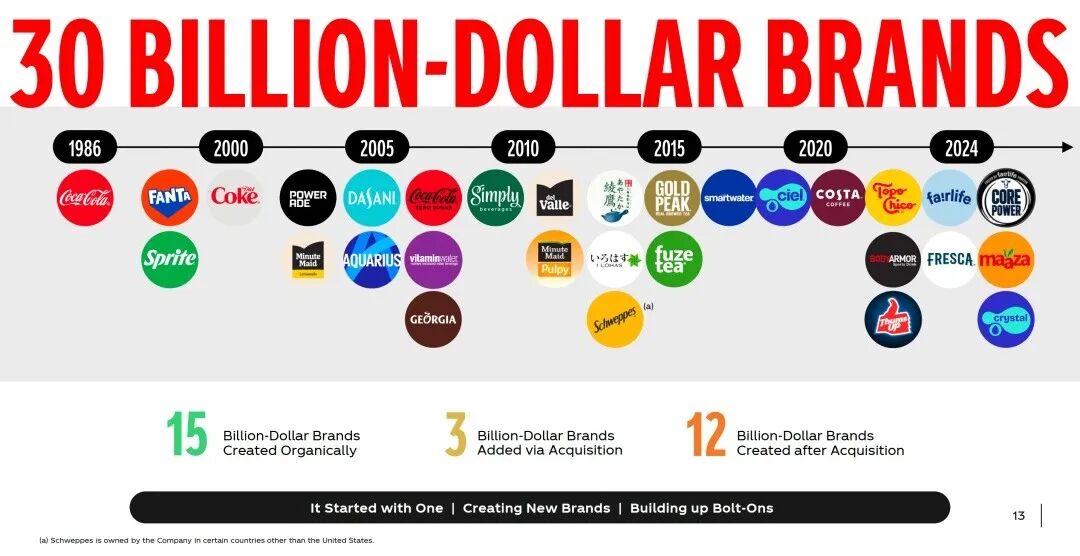
2024年,Fairlife超滤牛奶和Core Power
均跻身可口可乐的10亿美金品牌
-
第二,它是可口可乐“非汽水”投资孵化及并购项目中(Costa咖啡、Odwalla果汁、Zico椰子水等)的内部标杆案例,如今估值约74亿美金,是其在美国增长最快、盈利能力最强的品牌之一,给可口可乐带来了超额回报,也进一步让可乐从“汽水公司”转型为“全品类饮料”公司。
-
第三,Fairlife把“高蛋白”产品真正渗透进了生活日常和餐桌,它的冷藏白奶业务规模约10亿美金,跻身市场前三,超过绝大多数传统乳企。在高蛋白的产品和叙事上,它的路径对于目前国内的玩家有很多借鉴可能。
换句话说,在美国乳制品行业,Fairlife用高蛋白,讲了一个全新的故事。
一杯牛奶卖了40亿美金,过程中Fairlife做了哪些关键的事情?“高蛋白”是怎么进入餐桌的?凭什么卖得贵还能供不应求?这对于国内正在爆发的高蛋白趋势,又意味着什么?
下面展开。
01
重新定义牛奶
Fairlife目前有三条核心的产品系列:
-
Fairlife超滤牛奶:适用于日常家庭消费,作为普通牛奶的升级替代,主打比普通牛奶高50%的蛋白质、低50%的糖。
-
Core Power:高蛋白即饮奶昔,以超滤牛奶作为基础,主要面向健身、运动恢复、补充蛋白的消费者,每瓶26g、42g蛋白质。
-
Fairlife 营养计划:高蛋白低糖奶昔,每瓶30g蛋白,2g糖,更强调方便、营养补充和日常健康管理。该系列核心渠道是Costco、山姆等会员制仓储超市。
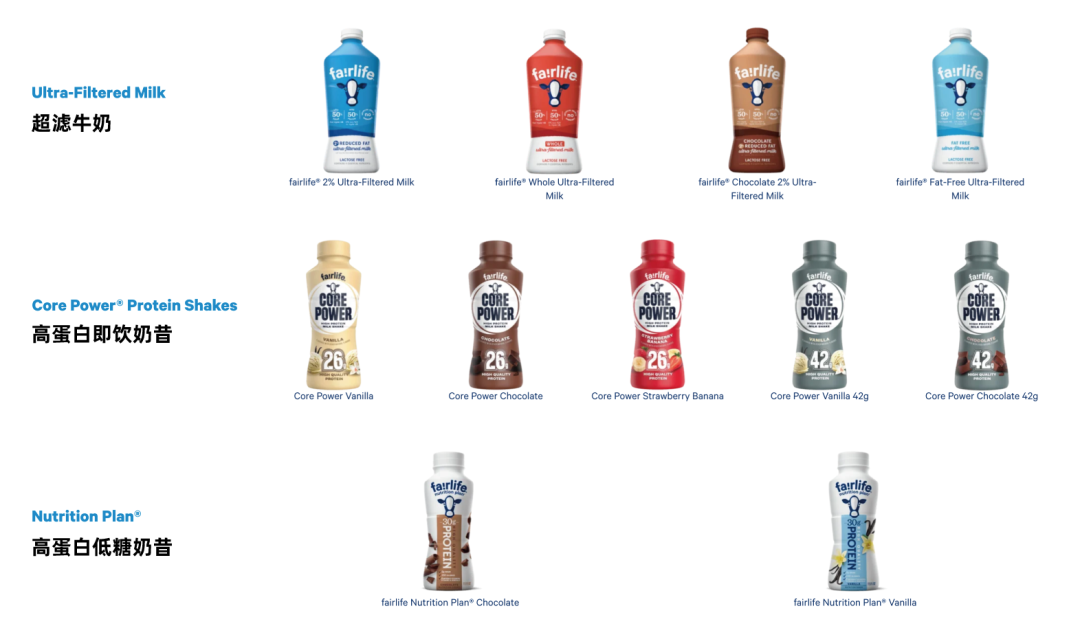
Fairlife的三条核心产品线,图源:Fairlife官网,好味司制图
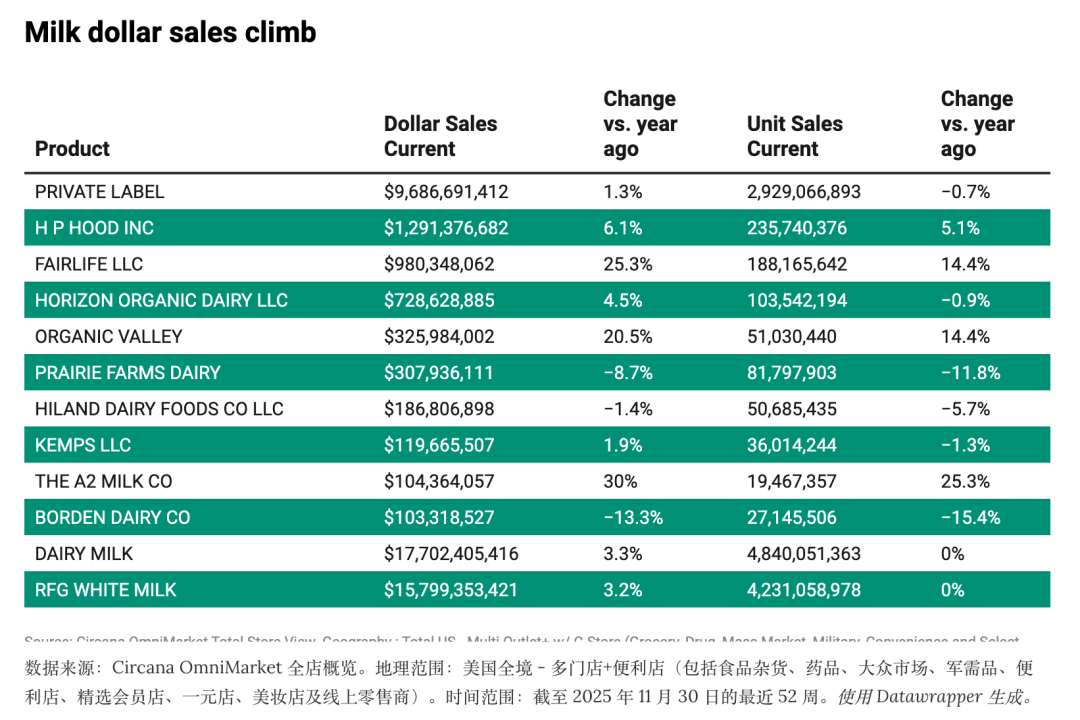
很多人以为Fairlife是靠蛋白奶昔Core Power驱动增长的,在查阅资料的时候,我发现Fairlife已经是美国冷藏白奶市场的第三大卖家(根据Circana的数据,2025年截止11月底销售额已经达到9.8亿美金),而且仍然有25%的同比增长,如果不考虑渠道自有品牌,它已经排到第2,仅次于老牌乳企HP Hood。
图片引用自dairyfoods.com
“重新定义”这个说法虽然有点夸张,但放在Fairlife身上,却一点都不过分。
从产品上来说,Fairlife是用超滤技术,做出不同于普通牛奶的产品,更夸张一点说,它自己开辟了一个新赛道,叫「增值乳制品」(value-added dairy)。
传统的高蛋白产品做“添加”,在牛奶或是水里加入蛋白粉。Fairlife的核心工艺是“超滤”,它用多层膜过滤的技术,把牛奶里的蛋白质和钙浓缩,再把糖、脂肪滤掉,酶解乳糖,再按比例重组。所以同样的一杯奶,Fairlife确实有更高的营养密度。
因此,Fairlife并没有把自己看成是一家“乳制品公司”,它说自己是“营养公司”,前任CEO Tim Doelman在2022年公开表示,“我们首先是一家营养公司...优质营养对消费者从未如此重要”。
“多50%蛋白、多30%钙、少一半的糖、零乳糖”,这些标签让消费者对Fairlife的产品形成不同的印象,“营养”让产品重新定价。后来的跟进者,也都沿用了这样的叙事方式。
Fairlife的高蛋白产品,在口感上也完全颠覆原本的奶昔类产品,牛奶作为核心原料,采用超滤工艺,产品口感更加接近牛奶,而传统的高蛋白奶昔则更加粘稠,与牛奶有很大的差异。
更好的口感、优质营养的产品认知,支撑了Fairlife能够覆盖不同人群和场景,尤其是Core Power高蛋白奶昔产品线。
02
高蛋白走进餐桌:去性别化
从品牌叙事来看,高蛋白的去性别化,是我认为Fairlife成功的核心原因之一。
提到高蛋白产品,脑海中几乎会默认一个“健身猛男”的形象,肌肉量、训练痕迹、大汗淋漓的画面、手握一杯蛋白奶昔。这是传统运动营养品牌的营销方式,比如Optimum Nutrition、MuscleTech等,都以运动人群为核心用户,所以产品的内容也都围绕训练展开。
相比之下,Fairlife的产品在包装设计和营销内容上,都显得更中性。品牌方没有把“高蛋白”的需求绑定在特定场景,跑步的人、练瑜伽的人、孩子、老人、想在饮食中增加营养密度的人,都可以成为Fairlife的用户。
如果去官网看,不同产品的场景图也都大量出现生活化的场景,而且女性形象也高频出现。
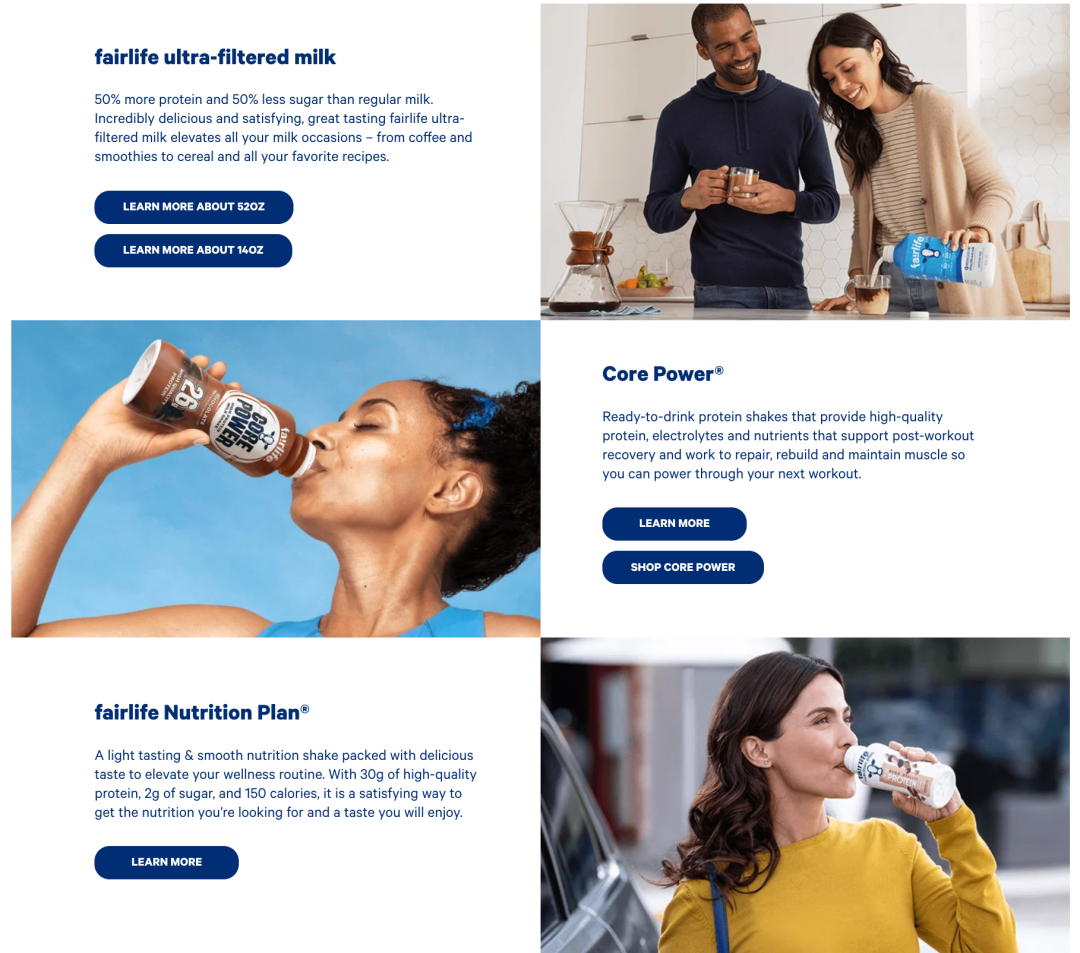
(Fairlife官网的宣传图片)
这是非常关键的产品策略。高蛋白作为日常饮用的牛奶产品,它的市场潜力,会远远高于只出现在健身房。这和电解质水走出运动饮料,进入日常“补水”场景,背后的逻辑是一致的。
作为一个新品类,能否进入更广阔的市场,触达不同的人群,直接决定产品的市场上限。
国内也有类似跳脱出“肌肉猛男”的产品和品牌。
西子健康旗下的品牌fiboo她练,针对女性消费者做运动营养食品,最早从软糖和咖啡开始,目前产品线已经拓展到蛋白粉以及超级食物等产品。
圣元乳业旗下的品酷,做即饮液体蛋白,工艺上用膜分离技术保留原生乳蛋白,得到高蛋白低脂奶,产品设计也在去性别化,跳出粉剂冲泡的健身房场景。
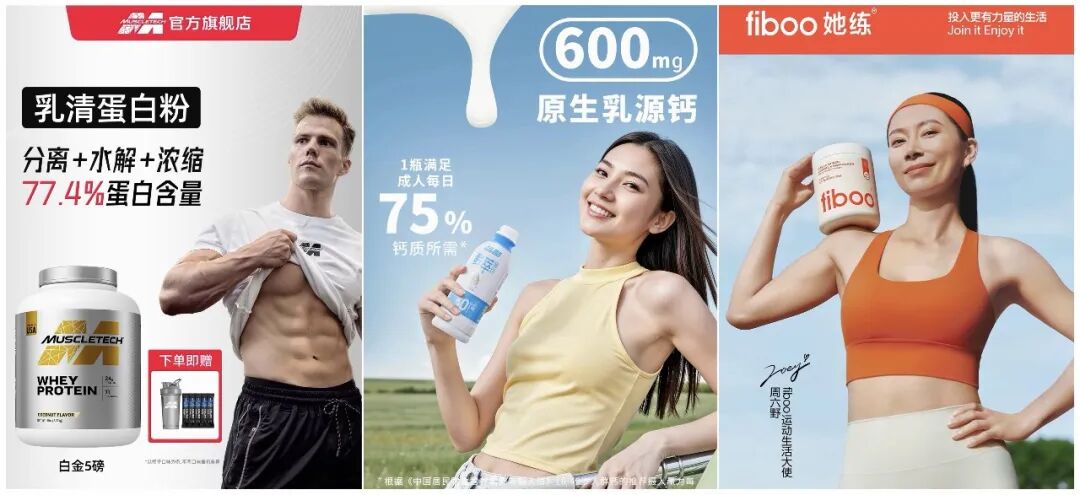
不同品牌在旗舰店的产品展示图,从左到右依次为MuscleTech、品酷晶萃、fiboo
为什么去掉固有的性别如此重要?
受益于“去固有性别”的思路,Fairlife才能真正触达家庭中的“采购决策者”,从而进入餐桌和生活日常。因为不论在美国还是中国,买牛奶都是由家里负责采购的人决定,这个人通常是女性。
这样的产品设计变化,不仅仅出现在牛奶产品,其他行业比如新能源车,在功能设计、市场宣传的时候,也会更多考虑家庭中女性成员的需求,来影响最终决策。
03
长期投入供应链,被低估的护城河
Fairlife在产品和营销上有过人之处,但千万别以为它是靠“讲故事”成功的品牌,公司在供应链上已经投入了10年以上。
供应链也是其他品牌一时间难以跟进的原因。比如百事公司旗下的高蛋白奶昔品牌Muscle Milk,到2026年5月才调整配方,升级为超滤牛奶工艺。
超滤牛奶,用的是膜过滤工艺,对产线、设备和奶源都有很高的要求,是需要重资产投入的行业。Fairlife这几年一直在解决的问题,是卖的太快,产能跟不上,所以它一直在建厂。
成立至今,Fairlife陆续在密西根、亚利桑那、新墨西哥、加拿大的安大略、纽约州投资建厂,今年还会继续投资6.5亿美金,用来扩建密西根的工厂。
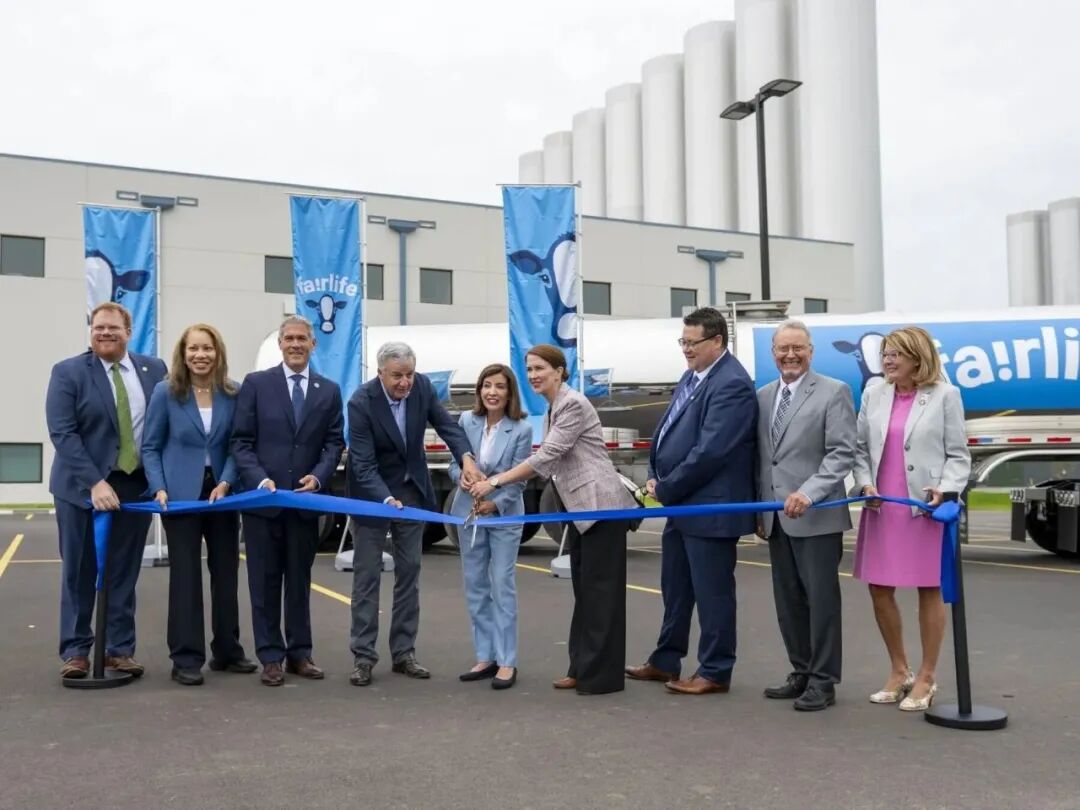
纽约州的旗舰工厂
而且,Fairlife最早的合资方Select Milk Producers 是全美前五的奶农合作社,为其稳定奶源提供了保障,再加上2-4年的建厂周期,供应链的持续投入也建立了品牌的护城河,很难被模仿。
04
渠道自有品牌跟进,新一轮的竞争开始
Fairlife的爆发,一方面是因为产品定位、营养补充的需求,还有一个无法忽视的红利是来自GLP-1减肥药(司美格鲁肽、替尔泊肽等)在美国的快速渗透和普及。
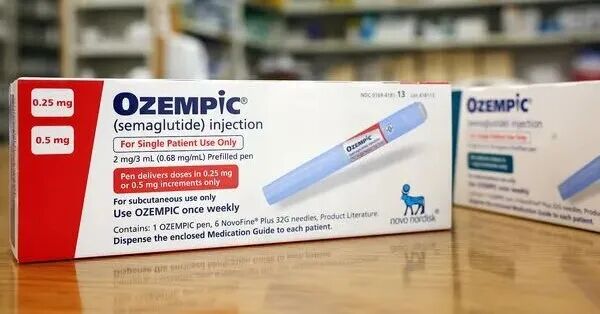
减肥“神药”司美格鲁肽
根据一份盖洛普2026年的调查,11% 的美国成年人表示正在使用GLP-1类药物进行体重管理,意味着有2800万人左右。
这类药使用后会抑制食欲、延缓胃排空,让人明显吃得更少,但减重过程中容易流失肌肉,因此营养学会建议增加蛋白摄入。食欲下降后,吃不下很多食物,蛋白密度高、体积小、即饮的产品,就正好顺应了这样的需求。
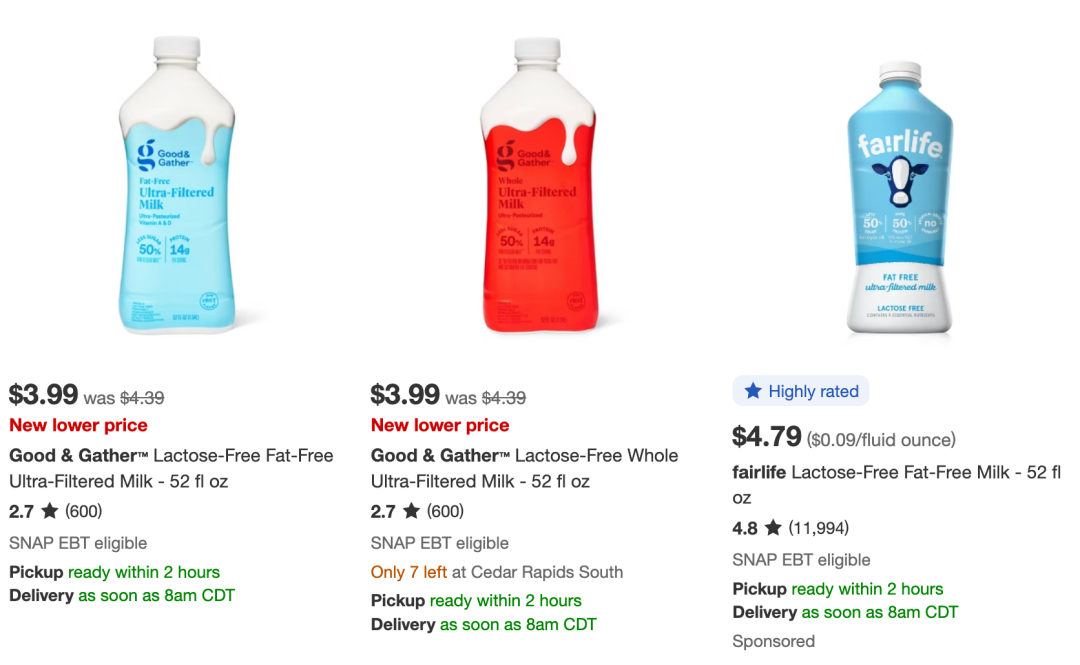
Target自有品牌,2026年推出了相似的超滤产品,相同规格售价更低,图源:Target官网
市场需求爆发,渠道品牌也开始加入。Fairlife的超滤技术专利陆续到期,2026年,Costco开始上架自有品牌Kirkland的超滤奶系列,价格更便宜,Target 的自有品牌 Good&Gather 也推出了同类产品。
渠道PB的加入意味着市场成熟,同样意味着更激烈的竞争开始。
05
小结
Fairlife也短暂地进入过中国市场,只不过有点“生不逢时”。如今国内也出现了越来越多的高蛋白产品,从零食、饮料到牛奶,各大厂商产品蛋白质含量从4.0到5.0甚至6.0,高蛋白甚至出现在咖啡、茶饮领域,也出现了做超滤技术的本土品牌。
Fairlife的成长轨迹,对于如今看好高蛋白产品的品牌和厂商来说,或许也可以回答很多问题。

评论