来源:洞见加盟
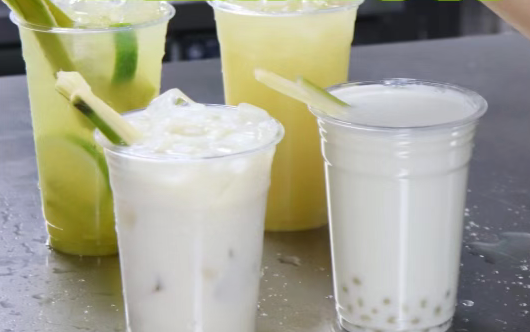
甘蔗,过去只能在街边榨汁机、集市摊点见到的一种廉价水果,一夜之间成了新式茶饮竞争的“香饽饽”。抖音上甘蔗相关的视频曝光量已经超过了200亿次,在小红书上的种草笔记也达到了上百篇,到了2024年的时候中国甘蔗市场的规模将会扩大到一千一百四十一个亿。
佛山品牌爆蔗凭借一根甘蔗就开出了超过百家门店,喜茶、霸王茶姬、M Stand、梁小糖等也都推出了甘蔗饮品。甘蔗变红了,这是新的茶饮行业从“比拼配方”转向“比拼原材料”的一个标志,但是标志后面隐藏着专门店无法解答的问题。
原来的甘蔗是便宜的、季节性的、难以标准化的街头甜水,用上NFC和HPP技术之后,则变成了全年可用且可以标准化的“天然甜”的代名词。食材还是原来的那些食材,但是价值却提高了一倍。
01
一门200亿流量的生意,从街边榨汁机进了连锁店
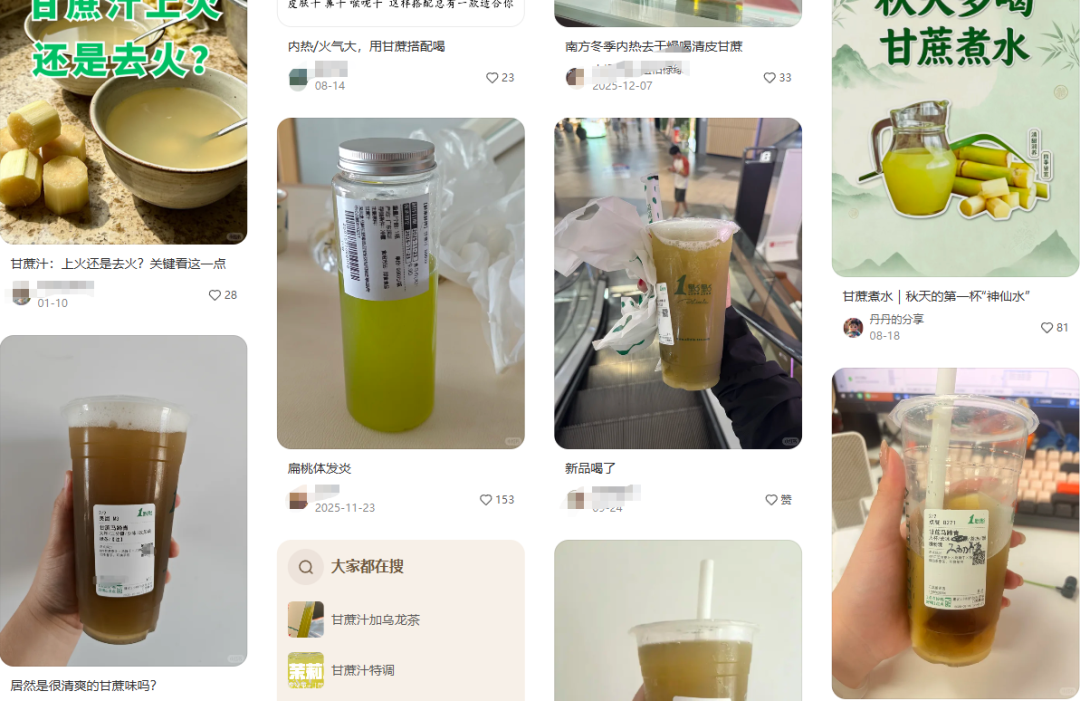
甘蔗之火是有数据支持的。根据巨量算数的数据,甘蔗的搜索指数从2023年8月份的3.4万一路飙升到了2025年6月份的21.8万,增长了7倍之多;抖音上相关的话题曝光量已经超过了200亿次,小红书上的种草笔记也突破了100万篇。需求爆发直接产生了很多家甘蔗专卖店。
图片来源:网络
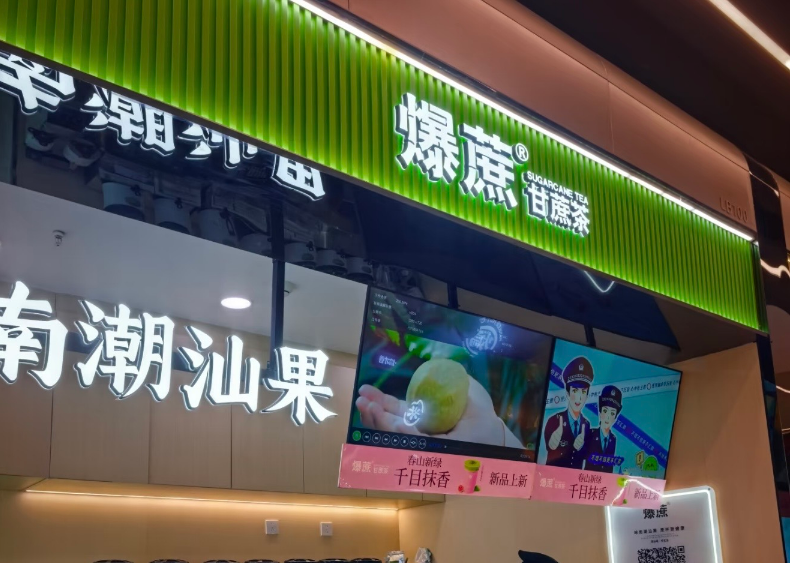
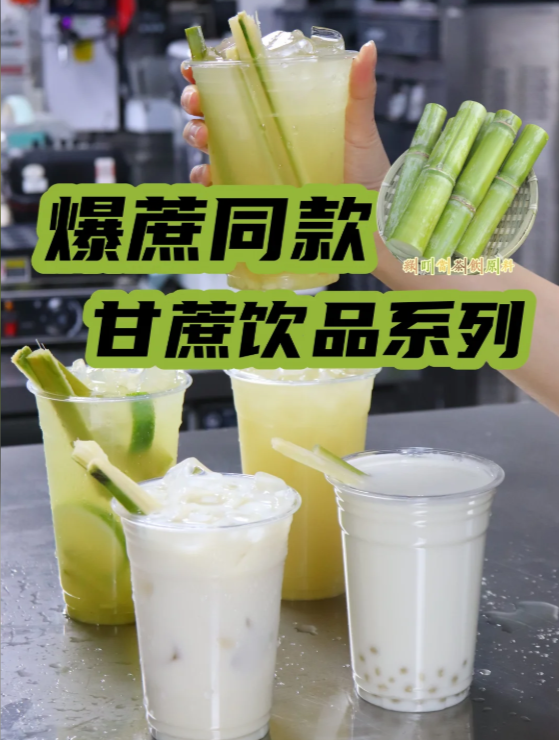
佛山爆蔗是跑得最快的。成立于2021年的曹梓龙团队,以“甘蔗+岭南小众水果”的搭配思路,推出了岭南甘蔗油柑、潮汕生榨黄皮、闽南芭乐等产品,并且取得了不错的成绩,门店从无到有发展到了120余家,单店月均营收达到15万元以上,创始人表示要在2026年将门店数量扩张到300家。
图片来源:网络
广州的敢蔗gogoin以“纯蔗基、轻养生”为卖点,在苏州仅有四十几平方米的小店,在试营业的时候就登上了当地的大众点评热门榜单的第一名。从街边榨汁机发展成为全国连锁,甘蔗这门生意,在两年之内就走完了其他品类十年的发展之路。
甘蔗饮品很早就已经有连锁品牌进行尝试了。2023年1月份,喜茶就将甘蔗和茅根、椰子一起上架了“茅根竹蔗椰子水”;同年六月份,甜啦啦推出了区域性限定款“甘蔗马蹄白月光”。
今年很频繁——4月快乐柠檬推出“甘蔗泰绿柠”,6月霸王茶姬将NFC甘蔗汁加入大红袍中,7月M Stand用甘蔗的甜来调和咖啡的苦。喜茶、M Stand以及茶饮和咖啡都把甘蔗作为原料的想象空间全部打开。
02
NFC和HPP把甘蔗标准化了,也把它的门槛拆了
甘蔗过去上不了连锁餐厅的桌子,卡在了供应链上面。资深饮品研发人员表示,在十年前就已经有了甘蔗饮品专卖店,但是甘蔗汁容易产生风味不稳定的状况,不易保存,一般只能现场榨取,无法做到大规模复制。
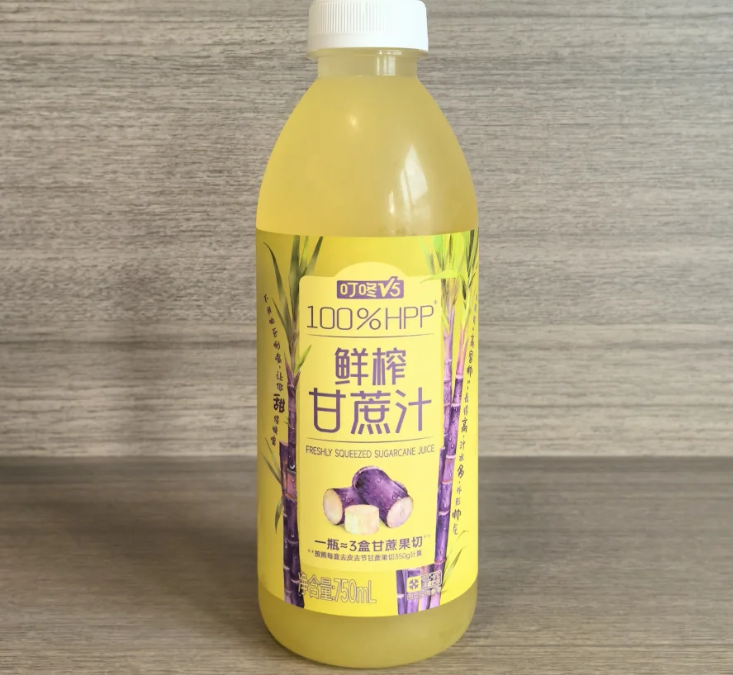
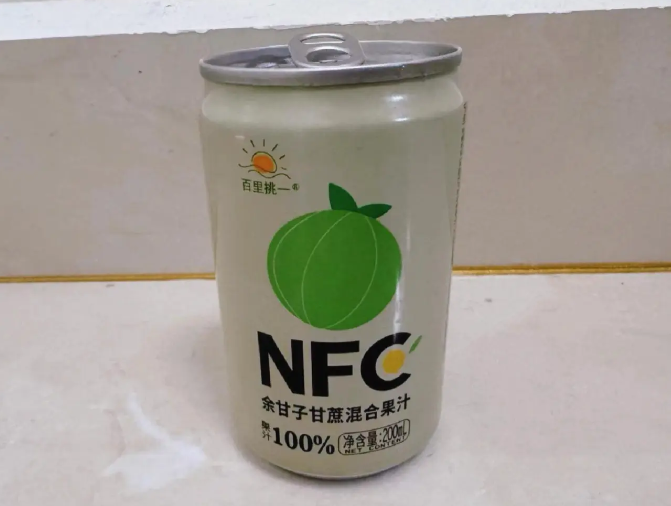
打破僵局的技术是NFC、HPP。前一种方法是将甘蔗汁不经过浓缩就直接灌装,后一种方法是用超高压代替高温杀菌,最大程度上保持了原有的口味。甘蔗汁可以实现全年标准化生产,由原来的“季节性产物”变为“全年可用原料”,门店操作也大大简化了。
但是存在着一个专门店不一定会看清楚的陷阱:技术是通用的,并不属于任何一个。爆蔗可以用NFC甘蔗汁,霸王茶姬、M Stand也一样可以——霸王茶姬的大红袍蔗柠茶明确标示所用为NFC甘蔗汁,M Stand的青芒甘蔗气泡美式也是同一条供应链。
图片来源:网络
技术红利一旦成熟之后,就会自然地惠及到整个行业之中,它解决的是“甘蔗能不能做到标准化”的问题,顺便把“专门店依靠现榨建立起来的门槛”也给拆掉了。
在NFC、HPP技术没有普及的时候,专营店只能选择“现榨现卖”的方式,在店里设置甘蔗榨汁机,工作人员对甘蔗进行清洗、切段、榨汁。敢蔗gogoin采用的是“挑、搓、洗、斩、淋、压”六步法,就连麦甘蔗也把甘蔗做成环形点单吧台。
但是现榨所付出的代价就是效率的问题:一杯现榨甘蔗汁的出杯速度、高峰时期的人员、甘蔗损耗以及保鲜,都会被门店现场所限制。这就是十年前甘蔗专卖店做不大的原因。NFC和HPP解决的就是“现榨”既耗人力、又难以保持风味稳定这两个问题。
03
自然甜是卖点,也是产品延展的紧箍咒
甘蔗最大的优点就是“天然甜”,用它来代替糖浆既可以满足口味上的需求又可以传达出健康的形象。但是,自然甜时容易入口,不自然甜的时候也容易入口。
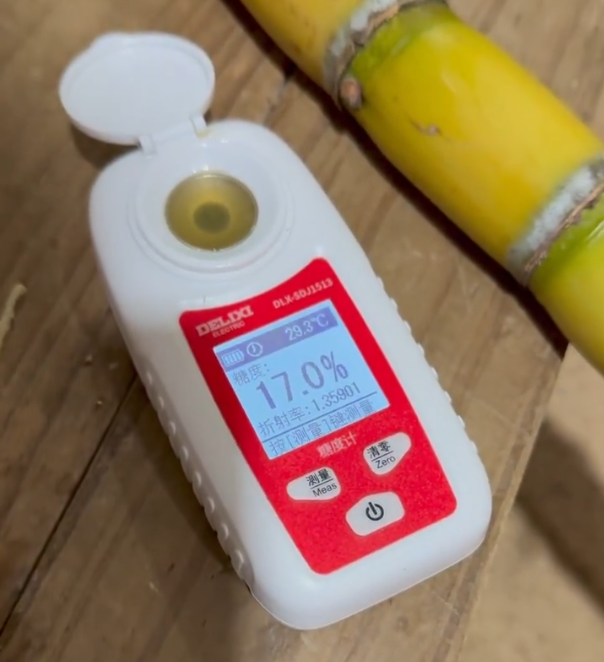
甘蔗汁的甜度在14~16Brix之间,要在一杯饮品中完全代替糖浆并且保证口感的话,就要加入大量的甘蔗汁,这样就会占用茶汤的空间,从而限制了产品的延伸性。苏州麦甘蔗干脆只给一个“自然甜”的选项,把选择权交给了原料本身,在口味个性化已经成为标配的茶饮市场上,却因此成了一个争论点。
图片来源:网络
更为重要的原因在于甘蔗的味道比较温和,不像柠檬、青芒果那样能够给人留下深刻的印象——资深的研发人员认为甘蔗作为一种普通的食材,味道太过“老实”,很难通过一口品尝就让人印象深刻。自然甜可以让人进门,但是不一定能让客人留下来。
“自然甜”能够站得住脚的原因之一就是踩上了当下的控糖风口。在“减糖”、“控糖”已成为主流的情况下,甘蔗所含的天然糖分又被重新定义为“更加健康的选项”,因为它本身的热量比人工添加的糖浆要低,也不用再额外加入代糖。
霸王茶姬、喜茶已经把低GI标志做成了常规,奈雪更是在开设主打低GI的专门店型。但是“自然甜”归根结底也是糖,甘蔗汁中的蔗糖、葡萄糖和果糖一样都不缺少,“健康”的说法更多的只是一种营销宣传。消费者反应过来之后才发现“自然甜”也是糖,那么这层滤镜能撑多久呢?
04
专门店的宿命:当甘蔗变成通用食材,差异化还剩多少
爆蔗的差异化就在于甘蔗和油柑、黄皮、橄榄、芭乐等岭南、潮汕的小众水果复配。但是水果复配并没有专利壁垒,任何人都可以学习、都可以抄袭。更加实际的是头部品牌的碾压,梁小糖以广西水牛奶、横州茉莉为底,在全国已经有上千家分店了;霸王茶姬、M Stand用自己供应链和渠道优势,把甘蔗做成了一款季节性的单品,登上了千店菜单。
因此,专门店处于一种两难的境地:甘蔗做成火的是他们自己,但是甘蔗做成火以后,得到最大的好处的却是大品牌。甘蔗由爆蔗专用变成了行业的通用材料之后,专门店的差异化优势会很快消失。
有业者道出该行业的残酷逻辑,专门店的价值并不是拥有独家食材,而是对食材进行定义,也就是说让客人一提到甘蔗就会想到你。但是“定义权”却掌握在有规模、有流量的大品牌手中,留给专卖店的只剩下“谁先被记住”的一条越来越窄的道路。
图片来源:网络
对于爆蔗来说,300家门店的目标还在供应链、管理等实际情况之上。目前它的门店主要分布在佛山、广州、深圳、武汉、新疆哈密等地,依靠的是岭南本地甘蔗以及潮汕地区的水果资源。一旦离开两广之外,原料产地的优势和小众水果的认知度就会大打折扣——北方消费者不一定对“油柑”、“黄皮”感兴趣。
单店月均实收15万的数据不是太坏,但是这是在大本营取得的成绩;如果搬到陌生的地方,开设专门店要怎样才能从霸王茶姬等品牌的手中抢到客源就不得而知了。
结语
甘蔗变红的时候,就是新的茶饮竞争开始的时候了,不会再是比拼研发能力了。但是对于爆蔗这类专门店而言,“把甘蔗做火”与“靠甘蔗活下去”是不一样的,技术红利属于整个行业,流量红利属于大品牌,留给专门店的只有一条路,让消费者一提到甘蔗就想到某一家。而这个问题的答案,目前还没有出现在这120家门店之中。

评论