来源:三个皮匠
功能性营养市场里,传统的肌肉狂热者和运动爱好者合计只占消费者总数的20%,却贡献了30%的市场支出。
更大的增量来自另外80%。他们不健身,不增肌,只是想在日常里活得健康一点。
01
谁在买:蛋白质和肠道健康的消费者,
已经不是同一群人
这20%里,是传统的肌肉狂热者和运动爱好者,增肌是他们的核心诉求。另外80%是谁?是活跃生活方式者、体重管理者、健康关注者。他们不追求增肌,追求的是随年龄增长支持健康、控制体重、延长饱腹感、让日常状态好一点。
蛋白质的消费者认知已经大幅拓宽。21%的人认为蛋白质对随年龄增长支持健康很重要,17%用于体重管理,17%用于增肌,16%认为比其它零食更健康,15%用于延长饱腹感。
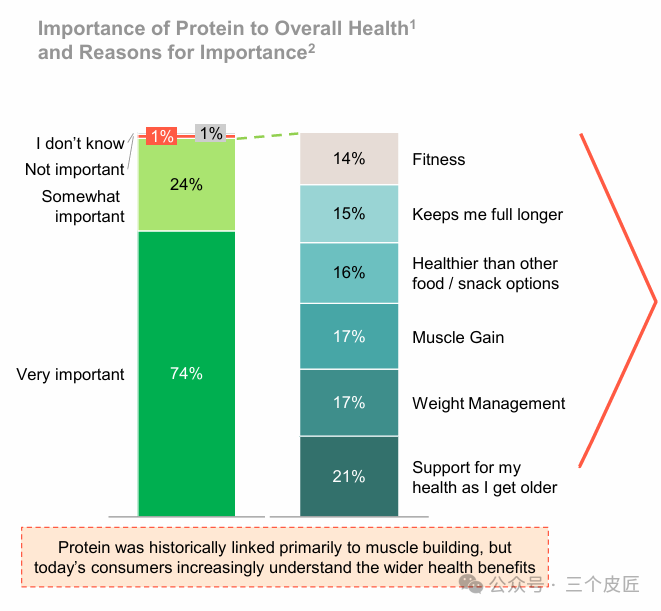
图:蛋白质对整体健康的重要性及原因分布
从消费者结构看,活跃生活方式者占30%消费者、20%支出,体重管理者占25%消费者、30%支出,健康关注者占25%消费者、20%支出。这些群体正在成为更大的增量来源。
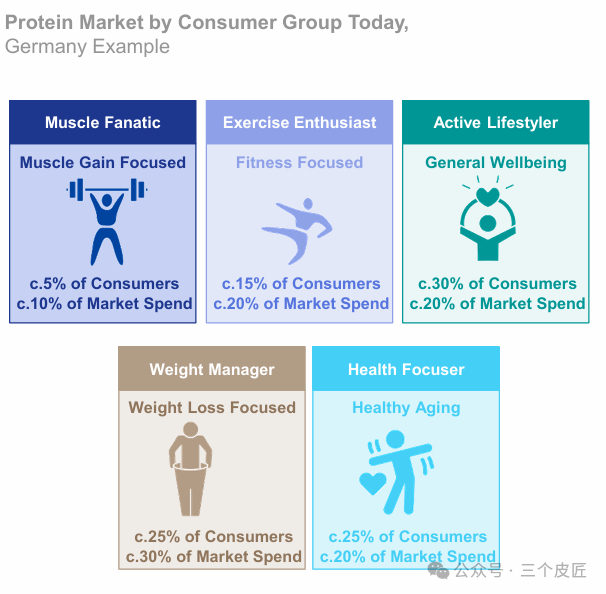
图:蛋白质市场按消费者群体划分
传统运动营养品牌如果只盯着增肌场景,会错过更大的市场。蛋白质已经从表现产品变成日常健康信号。
肠道健康的路径类似,节奏更快。益生菌气泡水市场从2020年的16亿欧元增长至2025年的26亿欧元,年复合增长率10%。益生菌补充剂从62亿欧元增长至94亿欧元,年复合增长率8%。高纤维软饮从9亿欧元增长至14亿欧元,年复合增长率10%。
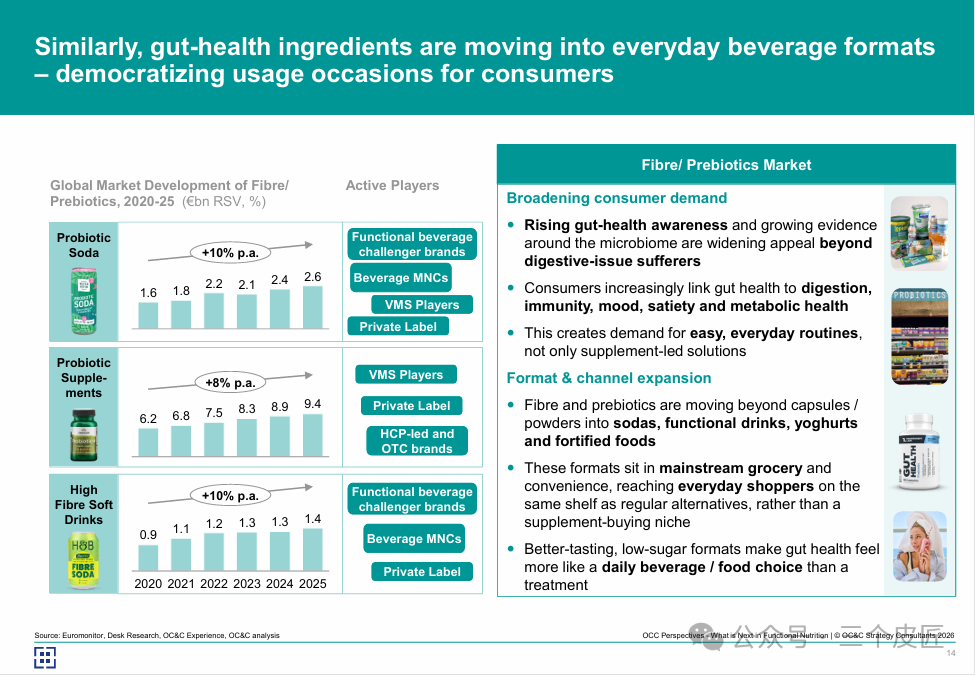
图:全球纤维/益生元市场发展
消费者对肠道健康的理解,已经不止于消化好不好。肠道健康与免疫力、情绪、饱腹感和代谢健康挂钩,这创造了日常化、食品化的需求。不是吃药,是喝一瓶气泡水或酸奶。
纤维和益生元正在从胶囊和粉剂走向气泡水、功能性饮料、酸奶和强化食品。这些形式进入主流杂货店和便利店,与普通替代品放在同一个货架上,而不是在补充剂专区。
肠道健康产品的对手,已经不是其他补充剂了,是普通饮料。谁能把肠道健康产品做得像普通饮料一样好喝、一样方便、一样日常,谁就能拿到更大的市场。
02
为什么买:85%的消费者
在购买决策中受健康因素影响
85%的消费者表示,健康和福祉考量对其食品购买决策有强烈影响。21%的受访者将维持长期健康、健康老龄化列为首要健康目标,15%选择体重管理,14%选择更健康的饮食。
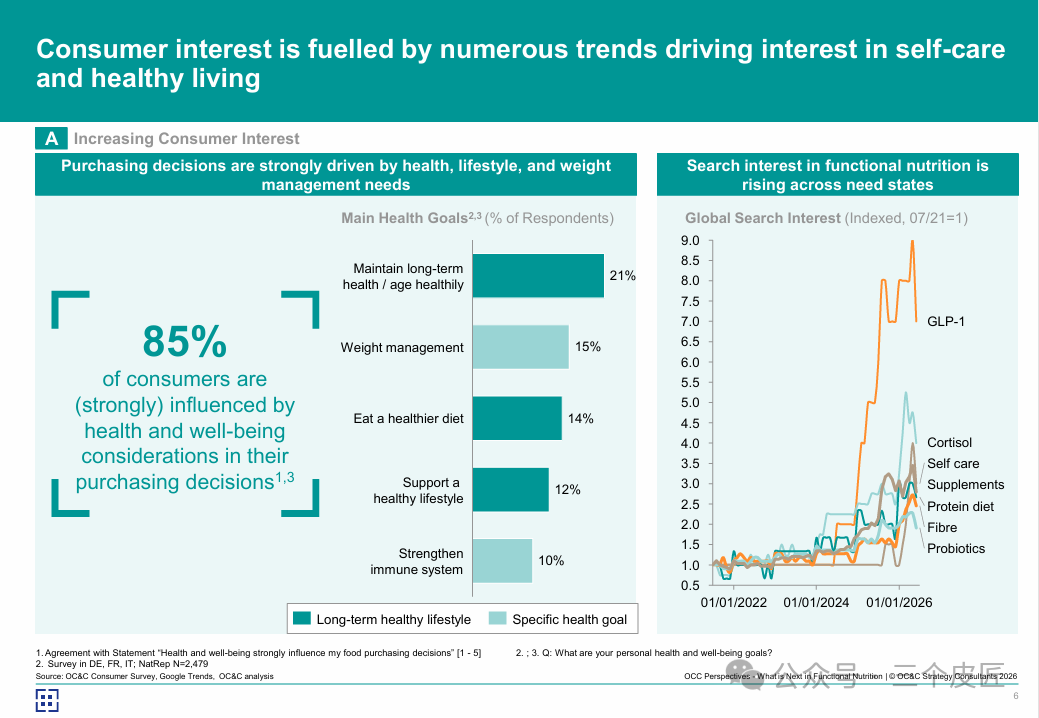
图:消费者主要健康目标分布及功能性营养搜索兴趣趋势
以2021年7月为基准,到2026年初,GLP-1相关搜索兴趣飙升至9.0,皮质醇、自我护理、补充剂、蛋白质饮食、纤维、益生菌等关键词的搜索热度全面上升。功能性营养已经不是一个细分品类的概念,而是消费者主动搜索、主动了解的行为。
消费者兴趣的增长来自三个层面。
社会趋势。自我护理和日常表现成为主流价值观,消费者不再只在生病时关注健康,而是把健康管理融入日常生活。
科学证据的演进。GLP-1减重药物的快速获批和采用创造了一个全新的营养需求群体。他们需要高蛋白、高饱腹感、高营养密度的食品。肠道健康和微生物组的证据积累,让益生菌、益生元和纤维从补充剂走向食品饮料主流。蛋白质和肌酸的研究突破了健身场景,延伸到健康老龄化、认知和女性健康。
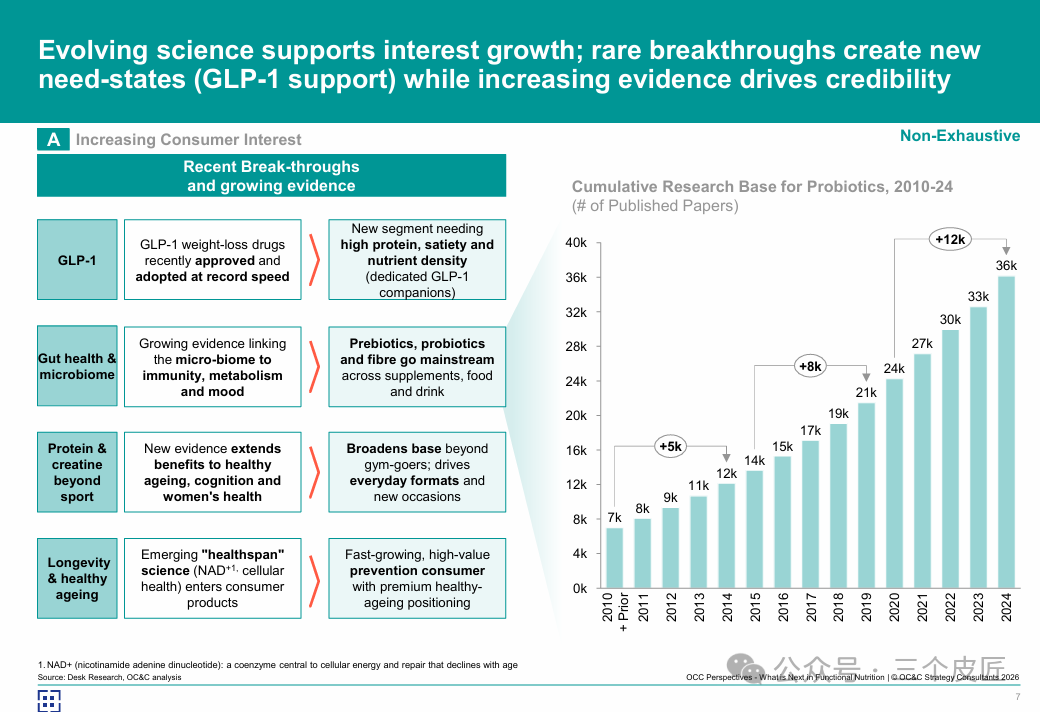
图:科学突破与证据积累推动新需求场景形成
人口结构变化。婴儿潮一代的老龄化、更年期可见度的提升,都在重塑需求结构。
具体需求场景分为两类。主流需求场景包括肠道健康、代谢健康、补水、情绪与压力与睡眠、日常能量与专注、积极生活方式支持、便捷营养补充。细分人群需求场景包括GLP-1营养支持、女性生命周期健康、健康老龄化与行动力。
03
怎么买:形式和渠道的扩张,
让功能性营养随手可得
兴趣上升只是一方面。产品变得更容易买到,才是更大的推动力。
功能性营养品牌正在通过形式创新和渠道扩张,把产品嵌入消费者的日常场景。
传统的药丸和胶囊正在被更可食用的形态取代。2025年的消费者调研显示,65%的受访者仍偏好药丸或胶囊,但软糖占37%、软胶囊占29%、粉剂占13%、即饮功能性饮料占13%,这些创新形式的偏好度正在上升。39%的消费者将形式视为营养补充剂购买的重要考量因素。
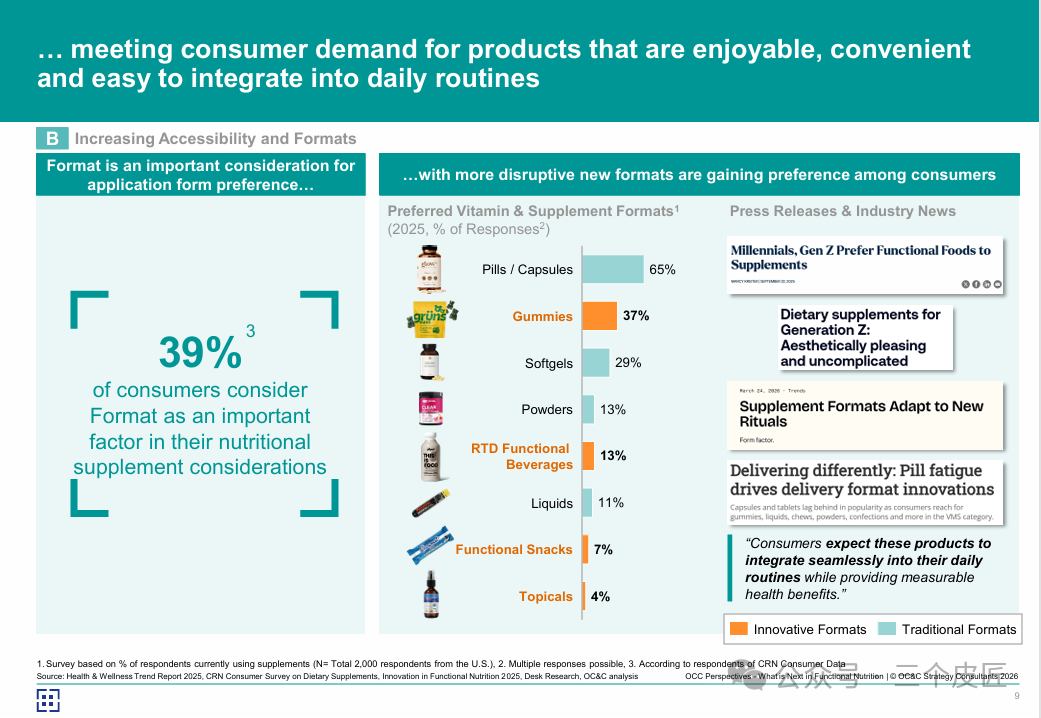
图:消费者对营养补充剂形式的偏好分布及行业趋势
功能性营养正在从补充剂变成食品。膳食替代和强化食品包括酸奶、水、麦片,零食和饮料及即食形式包括能量棒、饼干、气泡水、即饮奶昔,愉悦型补充剂包括软糖、shots、条状包装。这些形式让功能性营养不再是一个需要坚持的任务,而是一种可以享受的日常习惯。
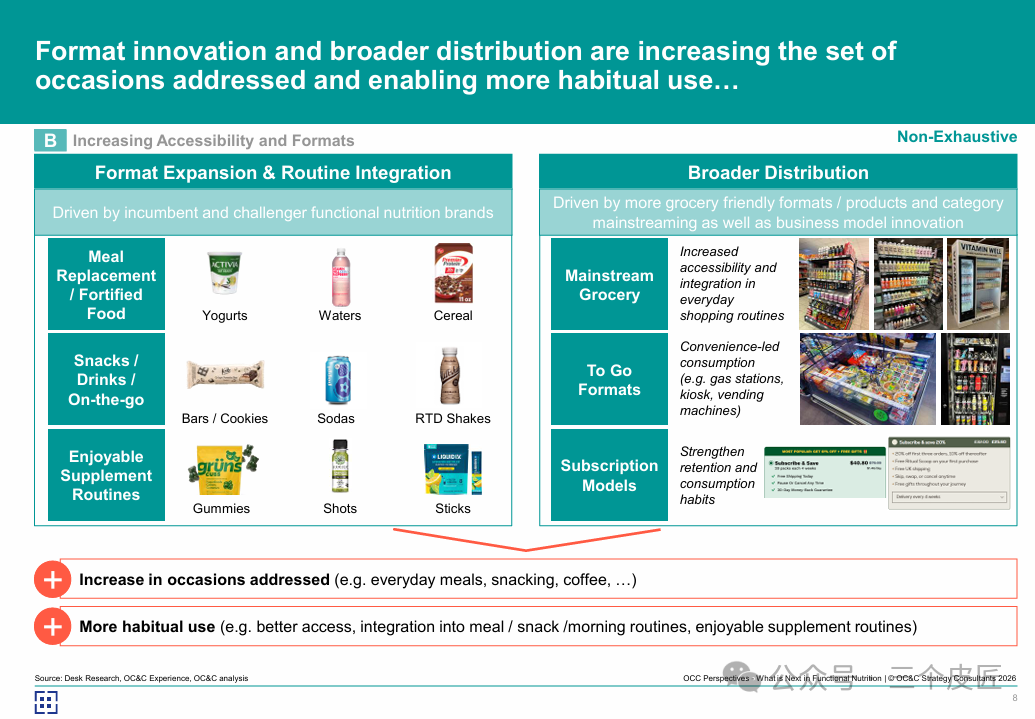
图:功能性营养的形式扩展与日常习惯整合
渠道也在变。主流杂货店、便利店、加油站、自动售货机,功能性营养产品正在进入消费者已经高频光顾的渠道。订阅模式则进一步强化了留存和消费习惯。
品牌瞄准新细分人群的趋势值得关注。健康与便利驱动的消费者、GLP-1用户、女性生命周期各阶段、活跃老龄化与长寿消费者,这些此前被忽视的群体,正在被新品牌和新产品专门服务。
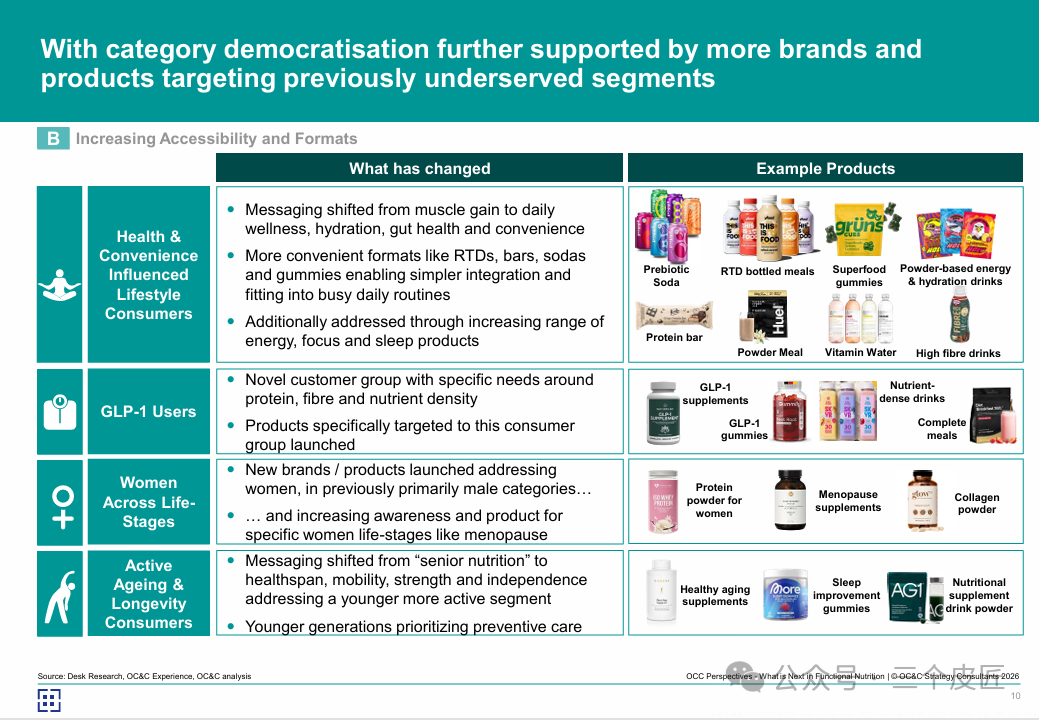
图:品牌瞄准的新细分人群及代表性产品
04
谁在赢:
差异化消费者触达+差异化产品与形式
随着食品饮料和补充剂品类融合,竞争优势正在从产品广度转向差异化的消费者定位、专有科学和创新形式。
赢家品牌通常具备以下属性中的多个。
运营在热点交叉点。定位在高增长的需求场景、形式和场景的交叉点。比如poppi主打肠道健康、气泡水和日常提神,HOLY主打能量与专注、粉剂条和游戏与学习,Symprove主打肠道微生物组、液体与shots和日常仪式。
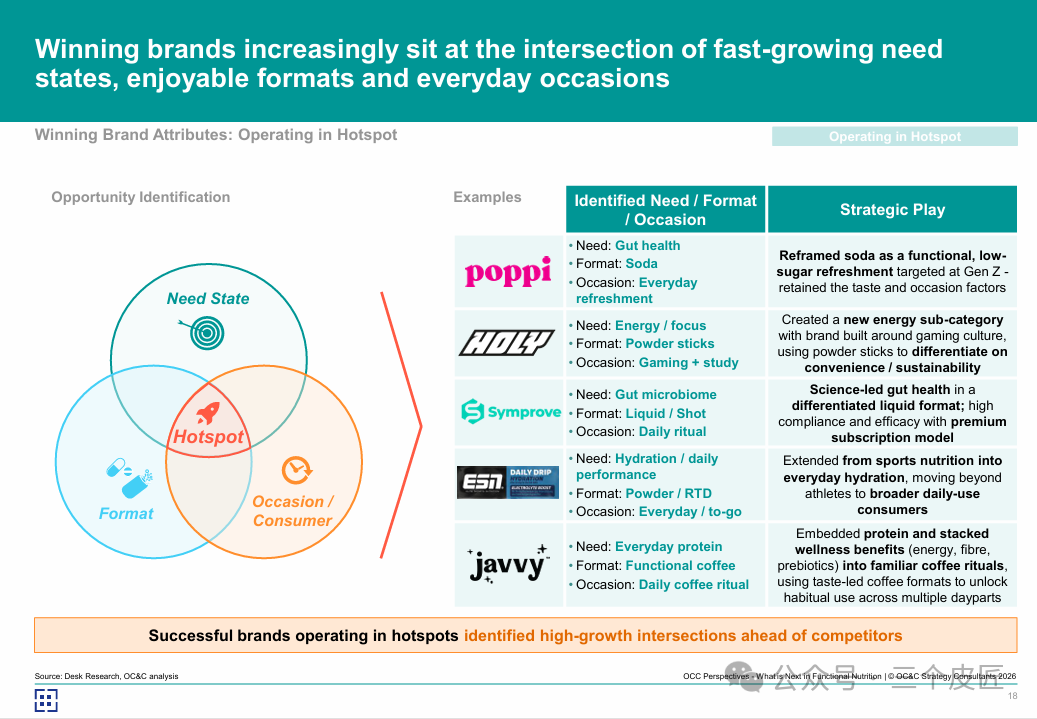
图:赢家品牌在需求场景、形式和场景交叉点的定位
差异化消费者触达。服务此前未被充分服务的消费者群体,实现快速份额获取。比如Women's Best服务女性运动营养,MPOWDER服务更年期,proteinworks服务日常蛋白质。
差异化产品与形式。独特产品有科学和强研发支撑,或颠覆性形式允许快速扩张到新场景。比如Symprove有专有益生菌、液体递送系统和临床证据,Yakult有专有益生菌菌株和日常酸奶饮品,grüns有愉悦软糖形式和高功效成分,SpoiledChild整合营养补充到现有美容仪式。
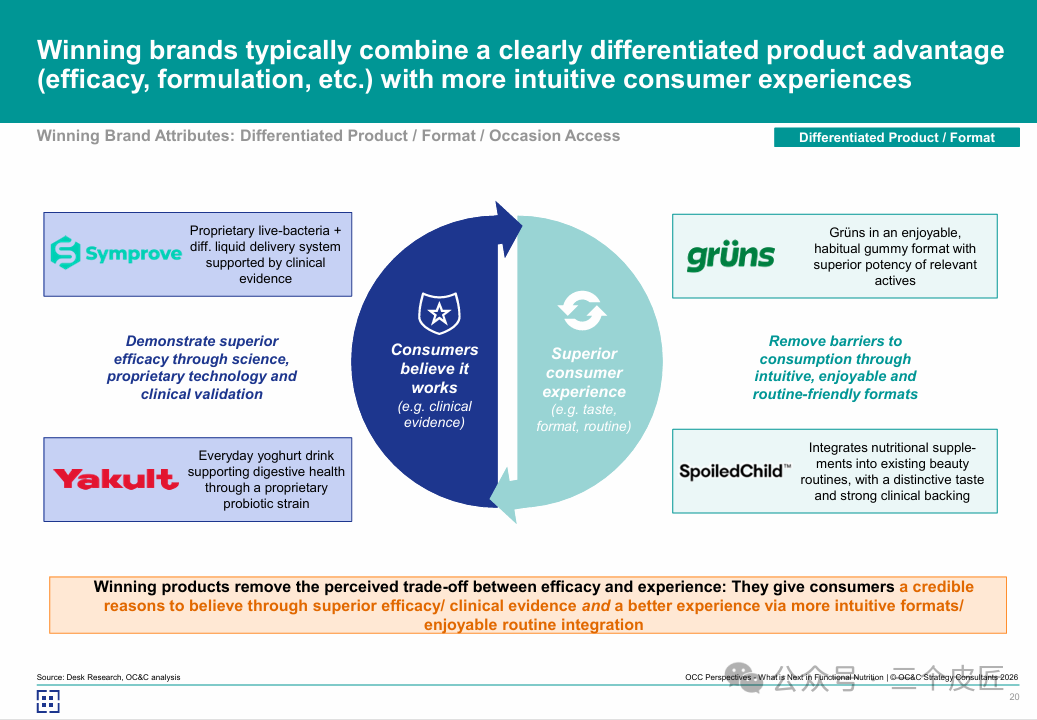
图:赢家品牌的差异化产品、形式和消费者触达路径
赢家产品消除了功效和体验之间的取舍。消费者相信它有效,因为有临床证据和专有技术。同时也享受使用它,因为口味、形式、仪式感都到位。
05
谁会被淘汰:
三个正在收窄的生存空间
第一个收窄的空间,是只做增肌的运动营养品牌。
蛋白质的消费者结构已经变了。肌肉狂热者和运动爱好者合计只占20%的消费者,却贡献了30%的支出。更大的增量来自活跃生活方式者、体重管理者、健康关注者。如果品牌只盯着增肌场景,会错过更大的市场。
第二个收窄的空间,是只做补充剂的品牌。
功能性营养正在从补充剂变成食品。酸奶、气泡水、咖啡、零食棒、软糖,这些形式让功能性营养不再是一个需要坚持的任务,而是一种可以享受的日常习惯。如果品牌只做胶囊和粉剂,会错过日常场景的增量。
第三个收窄的空间,是不在AI答案里的品牌。
产品发现正在向AI迁移。消费者向AI聊天机器人询问最好的X品牌或产品,并基于AI给出的短名单采取行动。AI的回答成为新的考虑集合。不在答案中的品牌可能永远不会被评估。
AI排名依赖信任信号。评论和独立公关被引用的频率是品牌自有网站的6.5倍。强势品牌和科学证据会带来排名靠前、正面框架的提及。
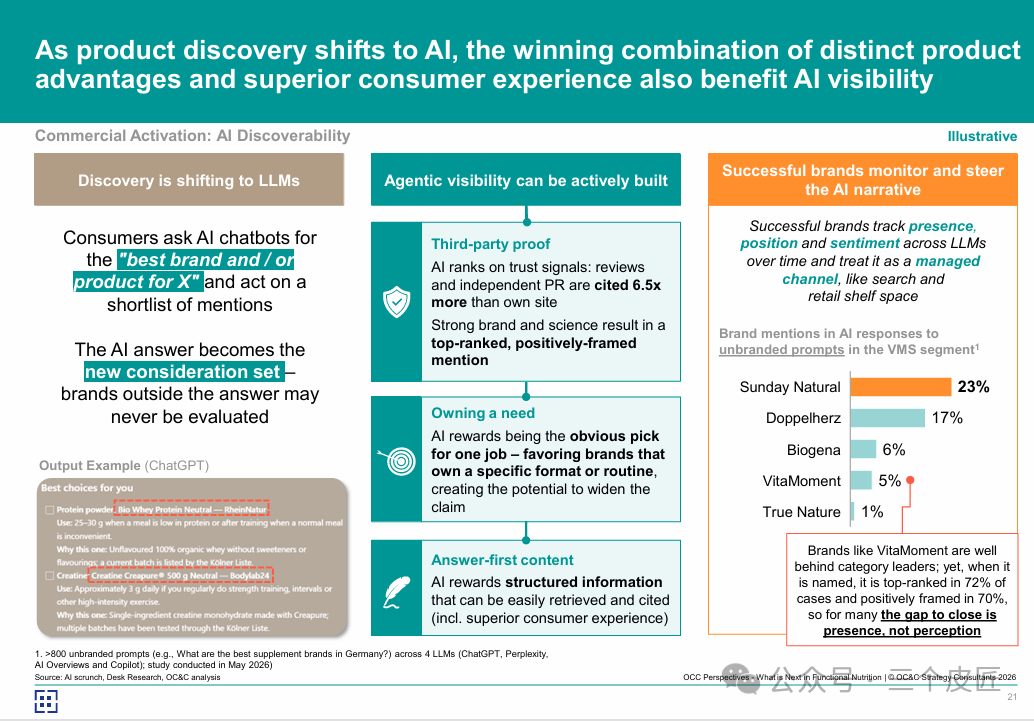
图:AI在功能性营养产品发现中的角色及品牌可见性差异
功能性营养品牌需要意识到,AI正在成为新的货架。科学证据比广告投放更重要,因为AI引用的是临床研究和第三方评论,而不是品牌自己的宣传语。
06
投资者视角:
哪些资产值得关注
食品饮料巨头正在积极收购功能性营养品牌。
-
雀巢收购yfood,即饮全营养餐,约1.5亿欧元。
-
百事可乐收购poppi,肠道健康气泡水,约4.4亿欧元。
-
联合利华收购grüns,多维软糖,约2.6亿欧元。
-
Lactalis收购proteinworks,运动营养和健康补充剂,约6500万欧元。
-
达能收购Huel,植物基全营养餐替代,约3亿欧元。
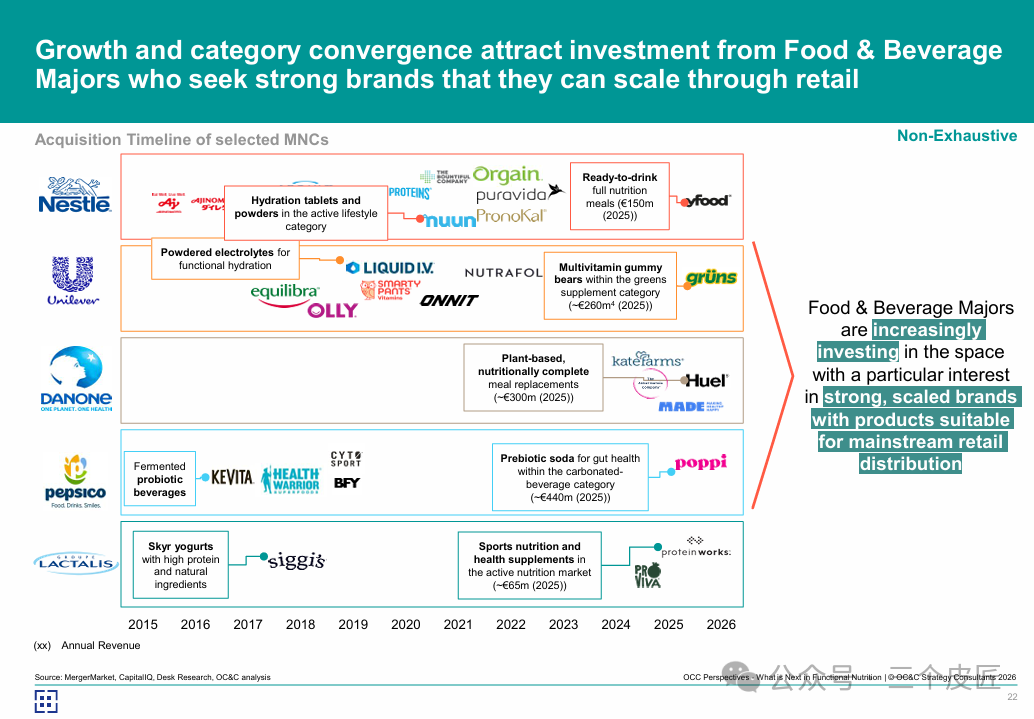
图:食品饮料巨头收购功能性营养品牌的时间线
战略买家的关注点包括高增长需求场景的暴露、足够的TAM空间、竞争护城河,护城河来自需求场景、形式与场景适配或特定目标客群,以及零售可扩展的形式和主流渠道适配、国际扩张潜力、有吸引力的利润率。
对于CDMO也就是合同研发生产组织,品牌碎片化、形式与成分扩展和品类整体增长,正在推动多形式与多能力平台和全服务的价值上升。全服务包括快速新品开发和配方能力。
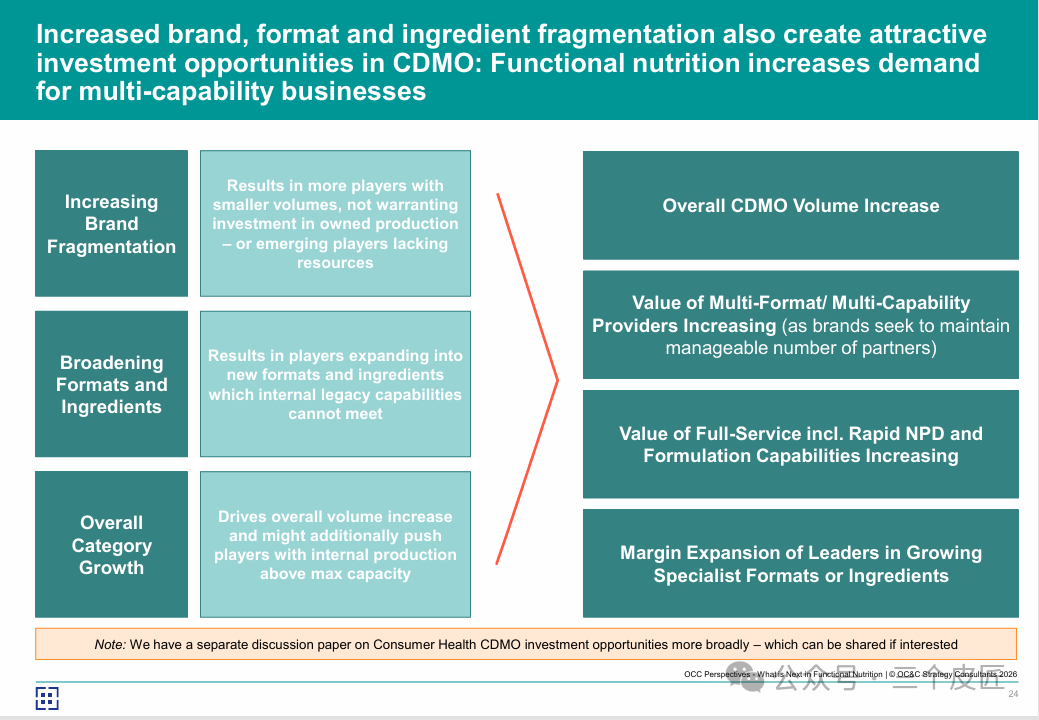
图:CDMO在功能性营养增长中的角色和价值提升
报告还列出了未来12到24个月可能进入市场的潜在收购标的,涵盖活跃营养与蛋白质与表现、功能性饮料、日常健康与专业健康等多个赛道。
07
写在最后
功能性营养的边界正在消失。
它不再是一个独立的品类,而是正在融入食品饮料的每一个角落。酸奶、气泡水、咖啡、零食棒、软糖。它的消费者不再只是健身人群,而是每一个关注日常健康、体重管理、健康老龄化的普通人。
边界消失之后,品牌需要做的是:让功能性营养变得像普通食品一样日常,让功效和体验之间的取舍彻底消失。

评论