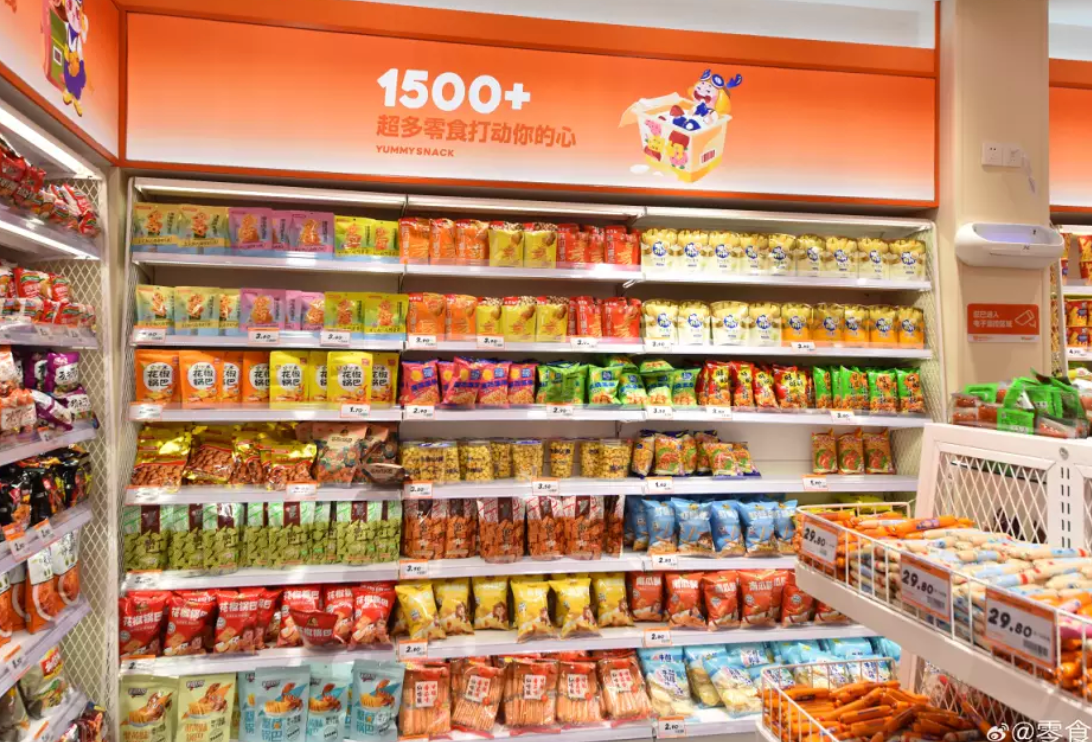
来源:勤策消费研究
2025年,中国休闲零食市场规模约 1.18万亿元,是一个前五大企业合计份额(CR5)不足 6% 的"碎市场"——规模很大,集中度却极低。这一年量贩零食(以鸣鸣很忙、万辰集团为首)以约 6万家 门店、超 2000亿元 零售规模的体量,成为增长最快的新兴渠道。本文从行业现状、趋势变化、渠道崛起、标杆企业到未来预测,梳理这门慢生意正在发生的结构性变革。
01
行业现状:1.18万亿的"碎市场"
1.1 规模与增速换挡
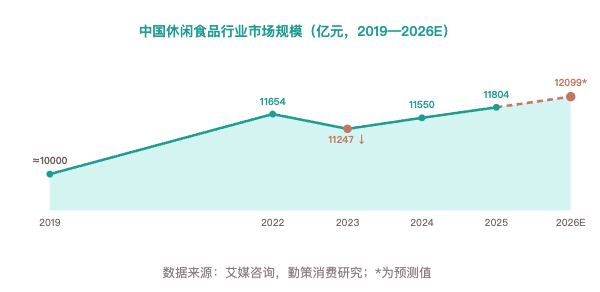
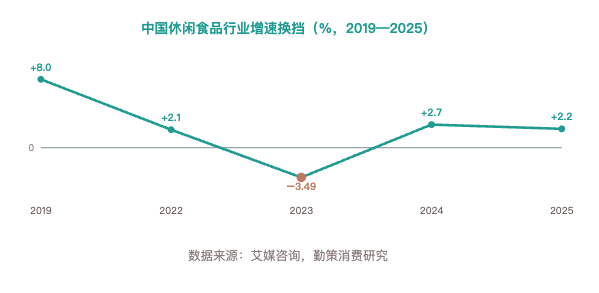
休闲零食是中国食品工业中规模庞大却高度分散的赛道。按艾媒咨询口径,行业规模由 2010 年 4100 亿元增至 2025 年 11804 亿元,十五年近三倍;2026 年预计达 12099 亿元。但增长已告别高速区间:行业增速从双位数回落至 2023 年 −3.49% 与 2025 年 +2.2%,进入个位数低增长阶段。规模仍在扩张,动能已然换挡。
1.2 极度分散的格局
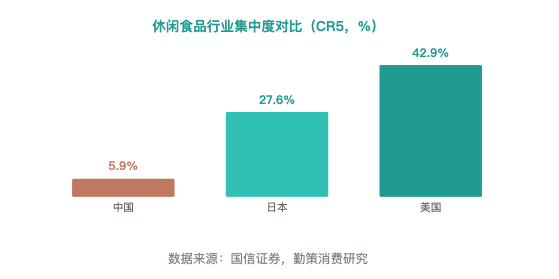
分散是这个市场的本质特征。中国休闲零食 前五大企业合计份额(CR5)仅 5.9%、前十大合计(CR10)10.4%(2024 年,国信证券),而美国 CR5 达 42.9%、日本 27.6%——中国集中度不足美国的七分之一。市场份额中,头部五强合计仅约 5.9%,玛氏以 1.58% 居首,亿滋、百事、旺旺、三只松鼠各约 1%,其余约 94% 由国产及长尾品牌瓜分。在这样一个"大行业、小公司"的结构里,没有任何一家企业能单独定义市场。
1.3 品类冷热分化
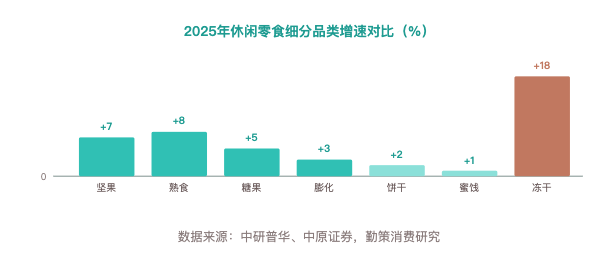
品类内部冷热悬殊。2025 年,冻干与植物基以 18% 增速领跑,坚果、熟食维持中个位数增长;而膨化、饼干、蜜饯等传统高热量品类增速仅 1%—3%,已触及天花板。品类结构的此消彼长,正是后续渠道与健康化变革的底层背景。
02
趋势变化:健康化与内容化
2.1 健康零食成主线
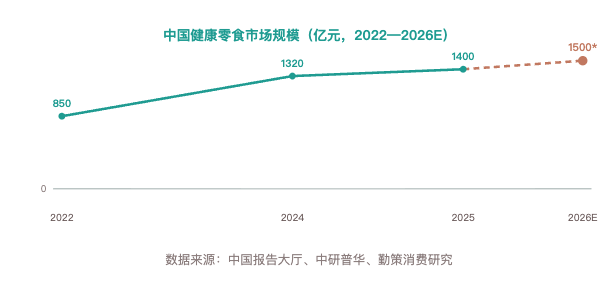
健康化已成为行业最确定的增长主线。健康零食市场规模由 2022 年约 850 亿元增至 2024 年 1320 亿元、2025 年约 1400 亿元,规模居全球首位,2026 年预计突破 1500 亿元。低糖、低脂、高蛋白从"卖点"演进为"门槛"——这是品牌在渠道压价之外,重建溢价空间的关键路径。
2.2 功能细分崛起
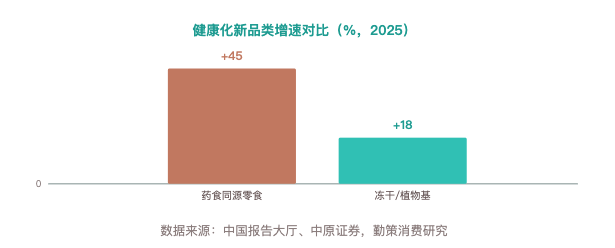
在健康化的主线下,功能细分品类增速更为突出。药食同源零食以超 45% 的增速领跑(2025 年规模约 680 亿元),冻干与植物基达 +18%。零食的消费属性正在被重新定义:从单纯的口感满足,转向兼具功能价值的"轻补给"。这是品牌对抗渠道扁平化、守住高毛利的重要阵地。
2.3 代际与场景重构
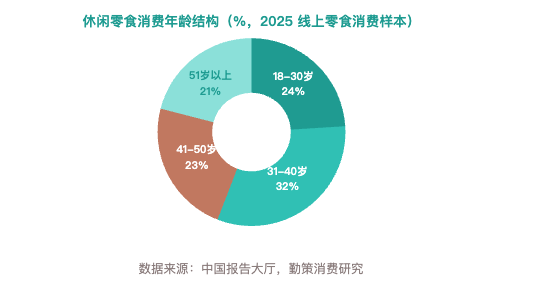
消费人群也在重构。线上零食消费样本中,31—40 岁占 32%、41 岁以上占 44%、女性占 63%。年轻客群将零食视为"悦己"消费,银发群体则更关注功能性。明确核心客群、做深单点而非泛化扩张,是高度分散市场中的理性选择。
03
渠道从配角走向主导
3.1 量贩五年爆发
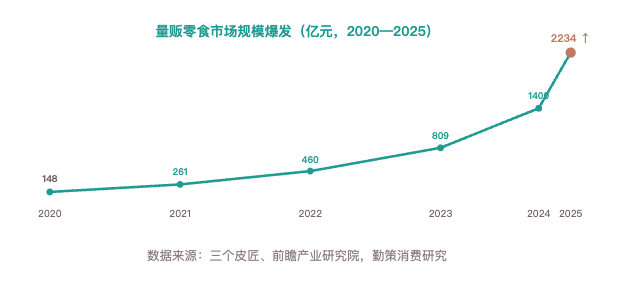
近年来最大的结构性变量来自渠道端。量贩零食(含饮料)市场规模由 2020 年约 148 亿元增至 2025 年 2234 亿元,五年增长超 14 倍;全国门店约 6 万家,鸣鸣很忙与万辰构成双寡头,按 GMV 计合计份额 75.5%(鸣鸣 42.6%、万辰 32.9%)。规模本身即意味着议价能力——当渠道能够决定商品的准入与上架价格,它便已深度介入行业价值链的分配。
3.2 硬折扣:效率压价
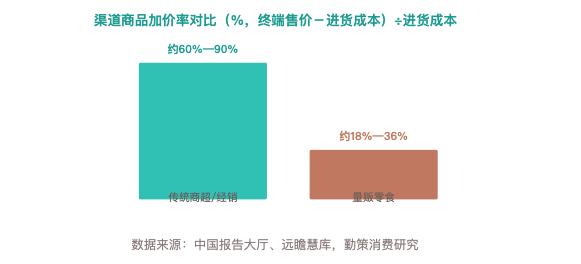
量贩的核心武器是供应链效率。它将原有的 5—6 级流通层级压缩至 3 级,以"直采 + 现金结算"把终端加价率由传统渠道的 约 60%—90% 压缩至 18%—36%(终端售价由约 1.6—1.9 倍降至约 1.2—1.4 倍)。同等商品以更低价格实现盈利,直接压缩了品牌商长期累积的溢价空间。效率,成为这门生意新的竞争主轴。
3.3 渠道结构与入口迁移
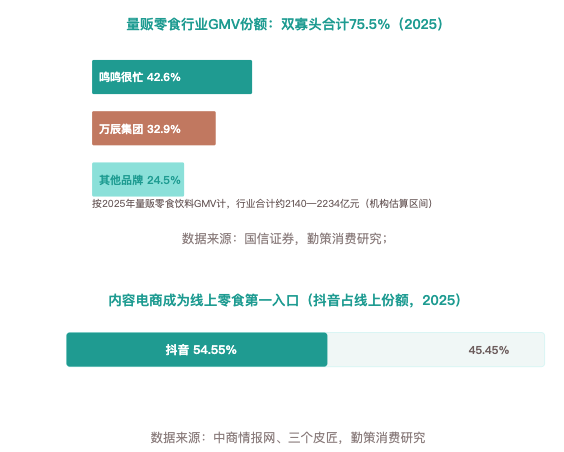
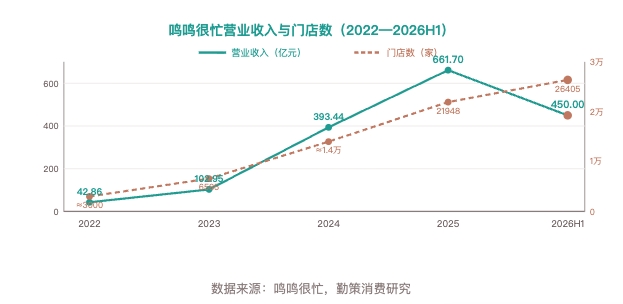
效率之外,是流量入口的迁移。量贩零食(含饮料)2025 年零售规模约 2234 亿元(不同机构估算区间约 2140—2234 亿元)、门店约 6 万家;按 GMV 计呈"鸣鸣很忙 42.6% + 万辰 32.9%"的双寡头格局,二者合计占 75.5%。门店口径上,2025 年末时鸣鸣 21948 家、万辰 18314 家,双寡头合计约占全国量贩门店的 67%,行业集中度高于品牌端。
与此同时,线上决策链路也在变化:抖音占据休闲零食线上渠道 54.55% 的份额,即时零售规模达 9714 亿元(商务部研究院)。货架搜索"正向"内容触发 + 即时满足"迁移,谁掌握近场触点与内容场域,谁便掌握增量入口。
04
标杆分析:三类玩家的不同打法
4.1 洽洽(守):大单品 + 产品力,但渠道被绕开
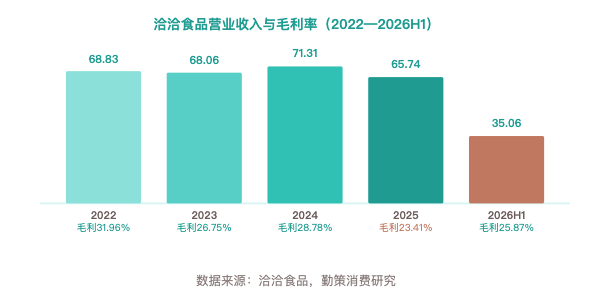
作为 A 股休闲零食板块最稳健的龙头,洽洽葵花籽以 17.2% 的全球市占率居首,坚果业务作为第二曲线达 17.63 亿元;2026 年上半年营收 35.06 亿元(同比 +27.39%),毛利率 25.87%。其优势在产品端,但消费流量正从"商超货架"向"量贩门店"迁移,渠道红利被新兴渠道截获——产品力再强,也需直面渠道重构。
 4.2 亿滋(退):全球第一,中国份额仅约1%
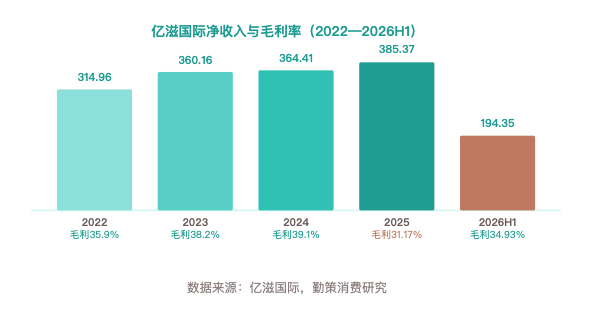
亿滋为全球零食营收规模第一的企业(2025 年净收入 385.37 亿美元),奥利奥等产品矩阵优势显著。但 2025 年受可可价格大涨冲击,毛利率由 39.1% 降至 31.17%,净利润下滑 46.8%;其在中国市场份额仅约 1%。全球再强,也需跨越本土化运营与渠道适配的双重壁垒。
4.3 鸣鸣很忙(攻):规模效率重构价值链
作为量贩赛道的绝对龙头,鸣鸣很忙 2022—2025 年营收由 42.86 亿元增至 661.70 亿元(四年逾 15 倍),迄止2026 年上半年,营收 450.0 亿元(+60%)、门店26405 家、毛利率 11.5%。"直采 + 高周转 + 硬折扣"的商业模式将定价主导权由品牌端转移至渠道端。它代表的,是一种以规模效率重构行业价值链的新范式。
05
研判与预测:慢生意的下半场
5.1 规模展望:2026 破 1.2 万亿
向前看,行业规模仍具韧性。按艾媒咨询口径,2026 年市场规模预计达 12099 亿元,延续个位数稳健增长;健康零食有望在 2026 年突破 1500 亿元。但增长的质量正在分化:传统品类进入存量博弈,健康化与渠道效率成为仅有的两条增量主线。
5.2 竞争终局判断
在高度分散的市场中,掌握"最后一公里触点 + 规模效率"的一方,将掌握更大的竞争主动权。渠道不会消灭品牌,但会重塑二者的权力关系:品牌需以产品力与差异化守住溢价,渠道则以效率与流量定义终端。这场博弈的终局,不是谁取代谁,而是价值链话语权的重新分配。
5.3 竞争焦点:从规模扩张到效率比拼
行业已进入存量博弈阶段,竞争焦点由规模扩张转向效率与差异化。品牌端,健康化与功能细分是抵御渠道压价、维持毛利水平的核心路径;渠道端,规模之外的选品能力与供应链深度,决定其能否将流量优势转化为可持续利润。在高度分散的市场中,聚焦核心客群、深耕细分品类,比横向泛化扩张更具长期价值。

评论