 来源:零售商业评论
今天的便利店生意,彻底变了。
过去,便利店做的是“距离的生意”:我离你更近,所以你选我。而现在更多业态从不同方向分流——即时零售向全品类延伸,量贩零食、硬折扣超市大打价格战。
行业的真实处境印证了这一点:便利店单店日营收与客流量双双承压。根据CCFA发布的《2026上半年便利店企业发展情况简报》显示,2026年上半年,50%的样本企业销售额同比下降,71.7%的企业遭遇来客数下降。
于是行业不得不回答一个更本质的问题:便利店还能靠什么让人推门进来?
最近开业的全家第六代店或许是个观察样本。就在9月,上海静安、普陀、松江、浦东,四家全家第六代门店同日开业。如果只把它读成一次品牌焕新,就低估了这件事。
我们观察到,全家六代店可以拆成四个关键词:鲜食、全时段、空间、坪效。用鲜食重组商品结构,用一日五餐覆盖全时段,用空间把停留时间做长,最终由坪效检验单店模型能否复制。
鲜食之于便利店,不是多了一个品类,而是商品结构变了。我们从4个维度来看。
第一是高频。鲜食把便利店从“偶发性消费”拉进“日常性消费”。一个消费者每周进店一次和每天进店一次,是完全不同的生意模型——进店频次每提升一档,连带销售、会员黏性、单店坪效的弹性都会被成倍放大。尼尔森IQ的调研显示,45%的消费者买过便利店鲜食。这个数字还在往上走。
第二是对抗其他业态。鲜食具有强烈的即时性与温度属性,它是热的、刚做出来的、要马上吃的。这类商品天生难以被远距离配送替代,是线下零售少数还能守住的结构性壁垒。
第三是毛利。相较于价格透明的包装商品,鲜食的定价逻辑更多来自“值不值”,而非“贵不贵”。消费者的价值锚点是“这一餐解决了我什么问题”,而不是“超市里同样东西卖多少钱”。
第四是差异化。一盒爆款饭、一款现烤面包、一杯有辨识度的咖啡,可以只属于你。这是便利店为数不多能建立品牌记忆、制造“专门跑一趟”理由的地方。
值得注意的是,从全行业看,鲜食在绝大多数便利店销售结构中的占比仍较低。这也意味着这门功课在国内市场还有很大空间。
但传统便利店的鲜食走的是工业化路径,中央工厂预制、全程冷链、门店复热。做不到出锅时的热乎与锅气。消费者买到的便捷是真的,但很难吃到“锅气和温度”。
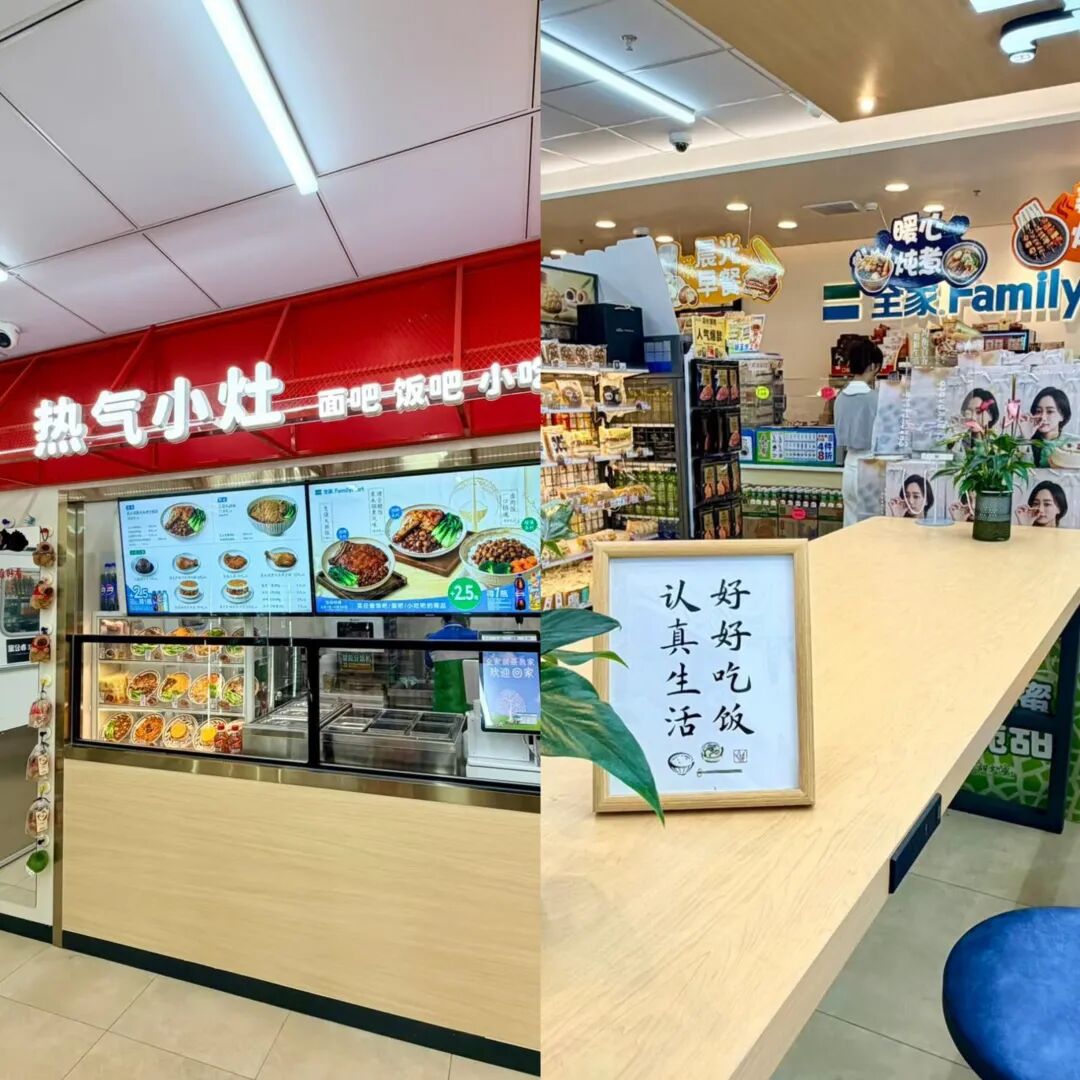
全家六代店最实质的动作,是通过“3+1”把后厨压缩进便利店。“3”是热气小灶下的三个档口:饭吧上了自动打饭机与水浴保温台,面吧支起一口现捞面锅,小吃吧用无烟油炸设备现点现炸,湃客咖啡角把咖啡机、雪泥机、奶茶机排成一排。热气小灶(饭吧+面吧+小吃吧)叠加湃客咖啡角,构成所谓的“3+1”。
同样,价格带卡得很到位。果木烟熏风味烤全腿饭18.8元、葱烧大排饭17.8元、红烧狮子头饭12.8元;葱油面9.9元,芝士肉酱焗面18.8元,主力集中在15—20元区间。在上海,堂食快餐普遍落在25—40元,20元以下的堂食已经很少;而在外卖平台上,20元以下又常常够不到起送价与免配送费门槛。这个价格很有竞争力。
(图源:小红书)
“当前,鲜食是各大便利店重要的发力方向之一。”有业内人士表示,它能吸引周边顾客,特别是写字楼客群就近、快速地解决一餐,味道也不输。不止全家,7-11、罗森以及一批本土便利店都在加码鲜食,它们各自的优势和特点不同,但大方向一致。
我们还注意到,除了鲜食,六代店延续的是全家“一日五餐”的全时段概念——早餐轻食、午市正餐、下午茶、晚餐简餐、深夜夜宵。它把各个时段串成一条线,让同一家店从早到晚都有被选择的理由。
更值得注意的是咖啡角的产品结构变化,从单一咖啡点位,升级为咖啡、奶茶、雪泥、绵绵冰俱全的现制快饮站,把饮品从功能品变成了情绪品。
行业数据也在印证这个方向。CCFA发布的《2026年中国便利店发展报告》显示,早晚传统高峰的收入贡献轻微下滑,午间和深夜的销售贡献正在崛起。
在「零售商业评论」看来,满足全时段消费场景,让便利店完成定位转换,从“路过顺便买点什么的地方”,变成“到点了就想到去的地方”。
如果说货架解决的是“卖什么”,空间解决的是“顾客愿不愿意在这里多待十分钟。”
长期以来,便利店的门店设计遵循的是一套减法逻辑,货架尽量密,通道尽量窄,动线尽量短,顾客最好拿了就走。坪效被理解为“每平米产生的销售额”,于是每一寸不直接卖货的面积都被视为浪费。
但现在这套逻辑变了。全家中国区总经理吴海斌此前表示,便利不再是护城河,“停留”才是新的战场。
六代店做的就是重构传统空间,精简低动销标品,把腾出来的面积让给鲜食区和座位区,打造鲜食现制区、咖啡区、休闲久坐区等。咖啡区营造松弛氛围;休闲久坐区满足午间小憩或临时办公的需求。
而“停留”的商业价值,是“停留时长×连带率”。一个人坐下来吃碗面,可能加一份卤味、再带一杯咖啡;一个白领午间坐着刷手机,可能顺手带走一份甜品。全家还提出了“ME Moment”概念,强化“独处时刻”的体验场景。
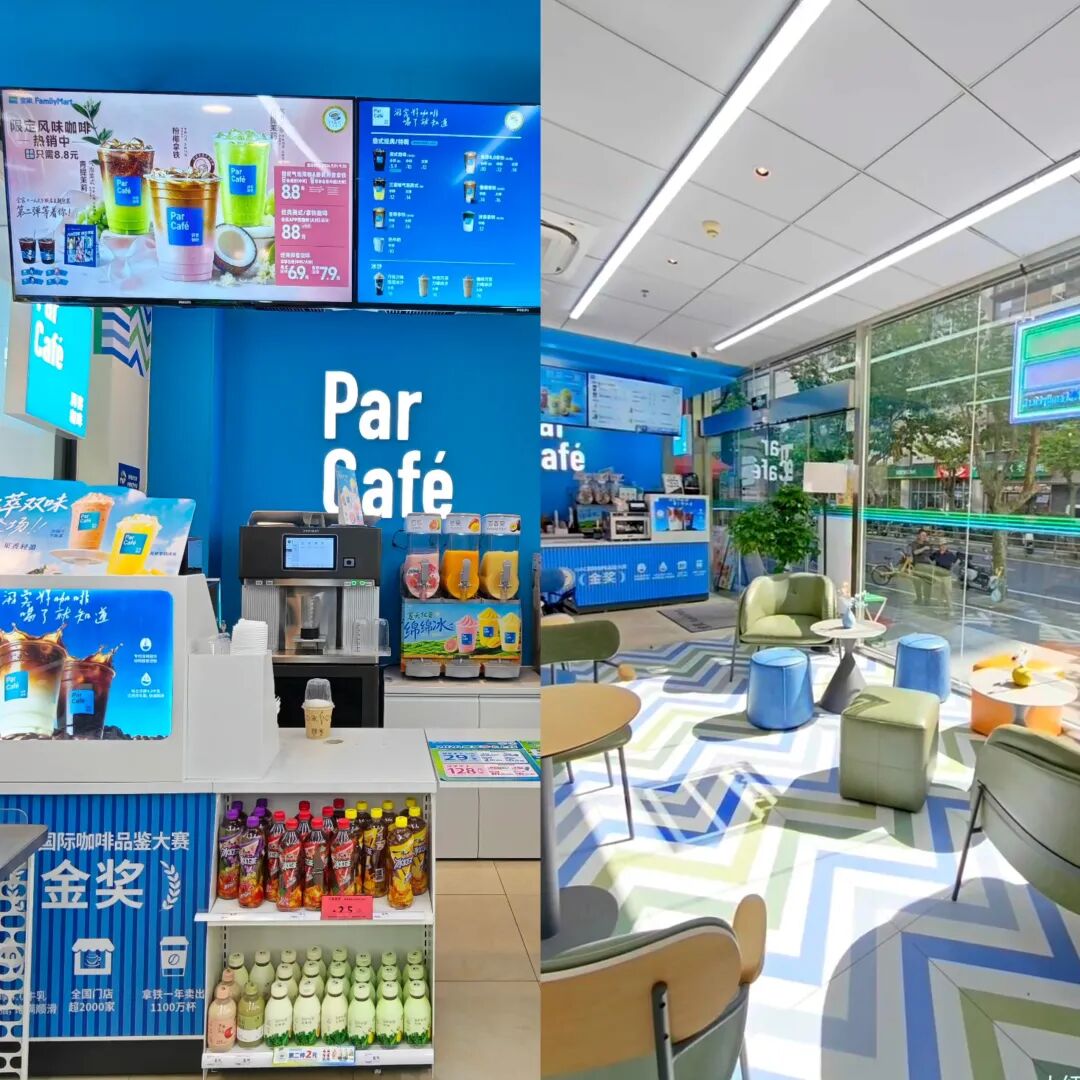
(图源:小红书)
这里还有一个极易被误读的地方,便利店的空间,不是传统商务的第三空间,它体现的是轻松、自在。这也正是全家品牌主张从“全家就是你家”改成“全家就是我家”的原因。
再往上看一层,便利店正在承担一种城市里稀缺的角色:一个不需要消费门槛、随时可以进入的空间。加班到深夜的年轻人、等孩子放学的家长、跑单间隙歇脚的外卖骑手,他们在这里获得的不仅是商品,还有一种被兜底的安心感。
从行业观察的角度看,“鲜食+场景”这条路方向清晰,但真正决定能跑多久的,还是底盘能力。
第一道题是全国供应链。鲜食竞争的终局不在门店柜台,而在中央厨房与冷链网络。产品迭代能不能跑得快,在不同城市、不同门店之间能不能保持稳定——这些才是真正拉开差距的地方。
第二道题是组织。鲜食意味着设备投入、人力增加、损耗风险,改造成本远高于传统便利店。现制饭、面、炸物增加了门店后厨工序,对店员操作技能、人效管理提出更高要求。在加盟体系下,组织管控能力更难。
全家也给出了一些标准化解法。一层把操作参数固化进设备——定制打饭勺、定制加热设备,让员工不必背参数;一层用AI智能体做提醒与监控,替代“人盯人”的SOP执行。
最后是本地化。中国饮食的地理差异极大,一盒在华东卖爆的饭,到了西南可能无人问津。全国供应链的效率与本地化口味的适配之间存在天然张力,考验的是商品开发体系的颗粒度。
这也是全家强调六代店仍在试点、不急于拓店、更看重“单店模型跑通”的原因,并明确未来会根据不同商圈的客群画像灵活配置热气小灶的SKU,而不是千店一面。
在「零售商业评论」看来,便利店的下一步是更深的细分化,行业的竞争重心正落在两个支点上:一是商品力,用更独特的商品——自有品牌、鲜食、咖啡等,去匹配被切得更细的消费场景,让商品本身成为进店理由;二是体验力,解决“如何让消费者愿意多留一会儿”,用更舒适的空间与动线,把一次性购买变成一段停留。
可以这样理解,便利店正在朝着近场生活方式进化——一个提供鲜食的厨房、一个可以坐一会儿的空间、一个能够承接即时履约的前置网络。

评论