来源:消费志
10月11日,南京秋糖酒店展第二天,双门楼宾馆三楼的一间会议室里坐满了人。主办方是新鲜零食品牌蒲妈妈,议程单上写着“招商推介会”,但创始人郑政焕上台后讲的第一个判断,却是对行业通行认知的一次直接修正。
外界谈到新鲜零食,画面感是统一的:购物中心负一层、两三百平方米、明档现制、年轻人排队试吃。这套画面在过去两年被反复复制,几乎成了品类的标准像。
郑政焕没有否认它的价值,但他把话说得很直白:购物中心是品牌教育窗口和势能高地,“如果新鲜零食只局限在购物中心,它的天花板会非常低”。全国购物中心约6000多家,符合新鲜零食选址要求的只有几百个点位,被现有品牌分完之后,“每个品牌可能只有几十家店”。
这句判断的真正分量,不在于它否定了购物中心,而在于它暴露了一个被增长叙事掩盖的结构性问题:新鲜零食如果只有“品牌直营+购物中心”一条路,它最终的形态是一组精致的区域连锁,而不是一个可以改写零食渠道格局的生意。
浙商证券的测算也指向类似的约束——新鲜零食行业规模有望达到500亿至1000亿元,但短保现制天然受制于中央厨房配送半径和冷链密度,“难以像长保量贩零食一样快速全国复制”。
蒲妈妈给出的解题工具,是一个叫“鲜可选”的新业务。但在消费志看来,理解鲜可选的关键,不在于把它当成一个招商项目,而在于看清它试图修补的东西:量贩零食在过去五年拆掉的经销商中间层,新鲜零食要想真正做大,必须用一种新的方式把它装回去。
01
量贩零食的“去中间层”,留下了一个没人填的坑
要理解鲜可选为什么在此时出现,得先回到它对面那个庞然大物的逻辑里。
截至2026年6月,鸣鸣很忙门店26405家,万辰集团23802家,两家合计超过5万家。这5万家店做的事情,本质上是一件事:总部直接向工厂规模化采购,把层层经销环节从链路里挤出去,用省下来的渠道成本支撑终端低价。
财报数据把这一点说得更清楚:鸣鸣很忙向加盟商销售商品的收入占比高达99.2%,万辰量贩零食业务中批发供货收入占比也超过97%。品牌方赚的是供货差价,加盟商承担的是门店运营和库存风险,传统经销商在这一套系统里没有位置。
问题在于,被挤出去的那一层并不会自动消失,它只是失去了功能。
传统休食经销商的货盘越走越慢,销量逐年下滑,手里握着本地渠道资源、仓储网络和终端客情,却找不到一个能把这些能力重新定价的货盘。
南京秋糖的现场气氛也印证了这种困局:有经销商转了两天一个新品没签,库存周转从30天拉长到60天以上,综合毛利只有3%到8%。
与此同时,另一端的需求也在堆积。
传统商超普遍存在调改焦虑,“胖改”热潮从2024年蔓延至2026年,但真正能把新鲜零食专区做起来的超市并不多。蒲妈妈在商超店中店的实践中反复遇到一种情况:合作一两个月后,超市看到专区坪效比原有散称零食、烘焙板块提升2到3倍,觉得门槛很低,翻包装找代工厂自己组货盘,运营两三个月后经营状态持续恶化,又回头寻求重新合作。只抄货盘,抄不到每月持续的产品迭代、场景迭代和损耗管控体系,这是新鲜零食区别于传统供货生意的根本门槛。
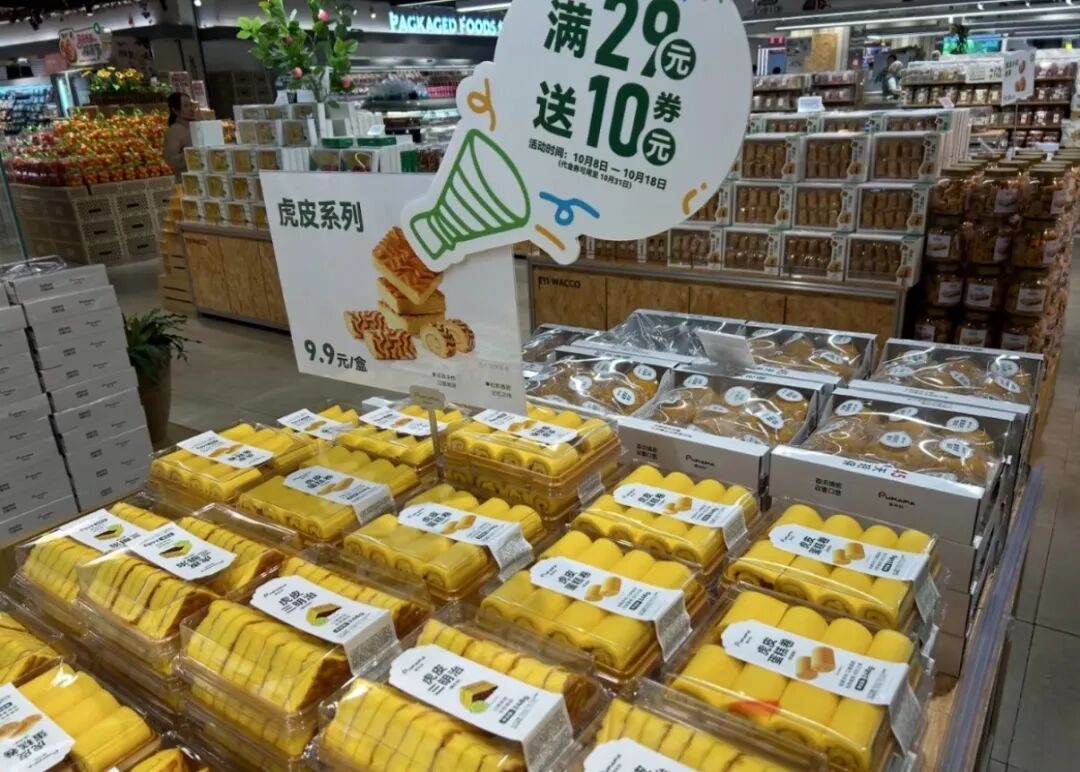
一头是找不到方向的经销商,一头是找不到靠谱运营方的商超。鲜可选要做的,就是把这两端接起来。
02
鲜可选不是“放开加盟”,而是一次渠道能力的B2B化
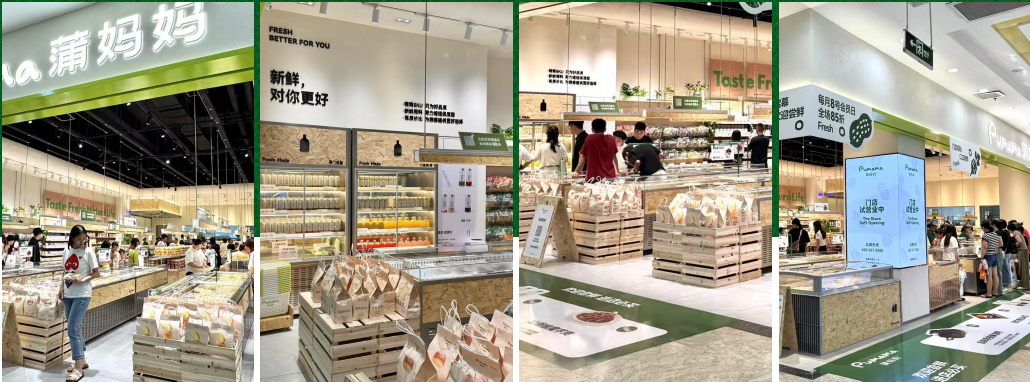
蒲妈妈对鲜可选的官方定位是“新鲜零食一站式供应链”:一端连接蒲妈妈的供应链与货盘,一端连接区域经销商,终端落地到超市、水果店、烘焙店和社区终端。
鲜可选与主品牌蒲妈妈之间,以200平方米为物理分界线——200平方米以上的商超调改店由蒲妈妈直营的店中店模式承接,200平方米以下、位置有限、只想做轻量调改或拿货的终端,交给鲜可选通过经销商去覆盖。
但消费志认为,把鲜可选理解为“蒲妈妈开放了一个小业态加盟”,是严重的误读。它的落地方式不是品牌方招加盟商收加盟费,而是以省为单位,与当地经销商联合成立分公司或合伙公司。蒲妈妈总部输出品牌、系统、货盘、运营模型和商超谈判模型;经销商承担本地渠道资源、仓储配送网络、区域拓客和终端客情维护。
这是一套有明显管理学参照的架构。
7-Eleven在扩张期面临过几乎同构的问题:门店密度上升后,如果每家店继续由厂商各自配送,到店车辆繁多,配送资源严重浪费。7-Eleven的解法不是自己建一支覆盖全国的物流队伍,而是把区域经销商和批发商组织成“共同配送中心”,由中心统一集货、按温区分类,再向门店高频合并配送,大幅减少每日到店车次。
品牌方掌握的是信息系统、商品标准和门店运营know-how,经销商掌握的是物理世界里的仓、车、人和客情,双方在各自有比较优势的环节上分工。
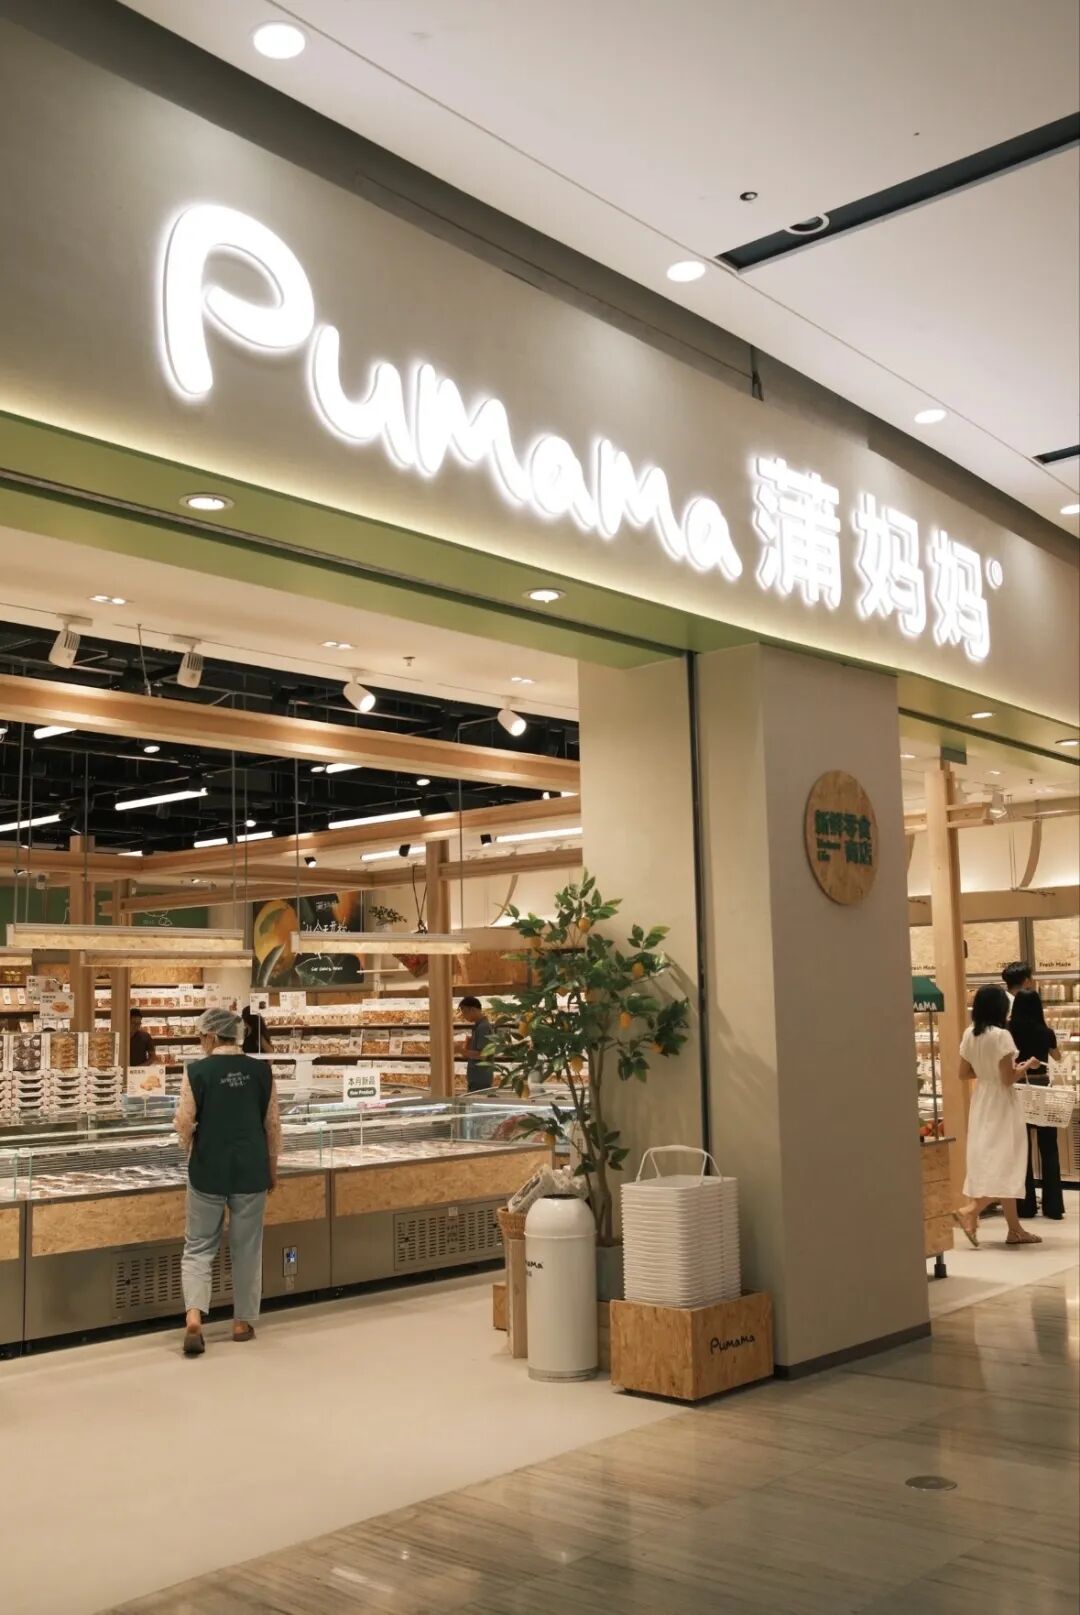
鲜可选的分公司/合伙公司模型,在逻辑上与“共同配送中心”有相似的内核:品牌方不再试图用直营体系覆盖所有终端,而是把“最后一公里的渠道运营”交给拥有本地密度的人,自己退回到供应链和标准输出的位置。广东试点从7月试水到10月,已经进入200多家终端门店,覆盖水果店、生活超市、夫妻老婆店等形态;今年的目标是与约10个经销商合作,覆盖终端2000家,优先主攻华南、华东、华中的省会城市。
这套模型能不能跑通,关键不在招商速度,而在一个更朴素的问题上:经销商跟着蒲妈妈,赚的是比原来更好的钱吗?如果鲜可选提供的货盘和运营支持,不能让一个传统经销商在现有渠道网络里获得高于过去的周转效率和毛利空间,合伙公司就只是一层更重的组织成本。
03
越轻的终端,越重的后台
鲜可选叙事里最容易被忽略的一句话,藏在郑政焕对2027年的判断里:新鲜零食会迎来井喷式发展,市场竞争会更加激烈,各大品牌的业务模型将迎来更大的考验。井喷的另一面是拥挤,而拥挤会把所有品牌拉回到同一个考场:供应链的物理约束不会因为渠道模型变轻而消失。
新鲜零食行业平均损耗率在8%到15%之间,传统包装零食只有1%到3%,相差五倍以上。冷链经济配送半径普遍在200到300公里,超出这个范围,短保产品的新鲜度就会打折扣,品牌只能围着生产基地“画圈”开店。蒲妈妈走到今天,背后是自建的卤味、烘焙和分装三大工厂,以及从1.0到5.0版本累计上千万元的试错成本。
鲜可选把终端做“轻”了,但后台的工厂、冷链和损耗管控一样都没有变轻,反而因为终端数量从几十家变成上千家、业态从商超扩展到水果店和社区店,管理复杂度是上升的。
这也是“大小通吃”策略真正的风险所在。
蒲妈妈直营店中店已经要求商超年销售8000万元以上、日均进店客流2000到3000人,专区净面积不低于150平方米,300平方米为最优。而鲜可选面对的水果店、夫妻老婆店,面积可能只有几十平方米,客流和冷储条件完全不在一个量级。
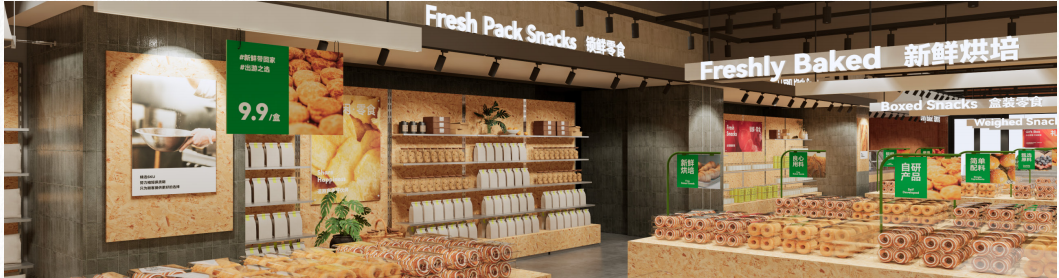
同一个货盘、同一套短保逻辑,要在差异极大的终端形态里保持动销和损耗可控,需要的不是一套放之四海而皆准的SOP,而是按终端类型分层设计的商品组合和补货节奏。广东试点200多家终端的初步数据,能验证“进得去”,但还不足以验证“活得好”。
在消费志看来,蒲妈妈这次招商推介会最有价值的信息,不是“新鲜零食要走出购物中心”这个结论本身,而是一个品牌方愿意承认自己的直营能力有边界。购物中心店能树品牌、打样板,但覆盖不了百万家商超、数以十万计的水果店和社区终端。承认这个边界,然后把经销商从“被绕开的人”重新变成“被需要的人”,这条路径的想象空间确实比在购物中心B1层多开几十家店要大得多。
但它同时也把一道更难的题摆上了台面:量贩零食用“去中间层”换来了极致效率,新鲜零食用“重建中间层”换规模空间,重建的成本最终由谁承担、以什么方式分摊,才是决定鲜可选是一个真正的渠道创新,还是又一个招商故事的分水岭。

评论